信用金庫と信用組合の違いを徹底比較!銀行との差や年収・融資のリアル
街で見かける「〇〇信用金庫」と「〇〇信用組合」。どちらも地域に根ざした金融機関として親しまれていますが、その法的な立ち位置や融資条件、会員・組合員の資格要件に明確な違いがあることを正確に把握している人は多くありません。一見似通った看板を掲げていても、設立根拠法から預金・融資の利用制限、さらには組織規模や職員の待遇に至るまで、両者の間には決定的な一線が引かれています。
地域密着型金融の再編や金利環境の正常化が進む2026年の現在、事業資金の調達先を探す経営者や個人事業主、あるいは預金先・就職先を検討する生活者にとって、両者の本質的な差異を押さえておく価値は極めて高くなっています。今回は、銀行との根本的な違いを交えながら、それぞれのメリット・デメリットを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:信用金庫は「信用金庫法」に基づく地域・中小企業向け組織、信用組合は「中小企業等協同組合法」に基づくより相互扶助性の強い小規模事業者・個人の協同組織。
- 要点2:融資対象は信金が「資本金9億円以下または従業員300人以下」、信組が「資本金3億円以下または従業員300人以下(卸売は100人、小売・飲食等は50人)」と制限が異なる。
- 要点3:どちらも非営利法人であり預金保険制度(1金融機関あたり元本1,000万円まで保護)の対象だが、預金の受入制限や職域・業種別組織の有無に大きな違いが存在する。
【根本的な違い】根拠法と組織形態|信用金庫法と中小企業等協同組合法を読み解く
金融機関の看板を分類するうえで最も基礎となるのが、設立のよりどころとなる根拠法と組織の法的性格です。信用金庫と信用組合は、どちらも株主の利益を最大化する営利追求型の「普通銀行」とは異なり、地域社会や構成員の相互扶助を目的とした非営利法人として運営されています。
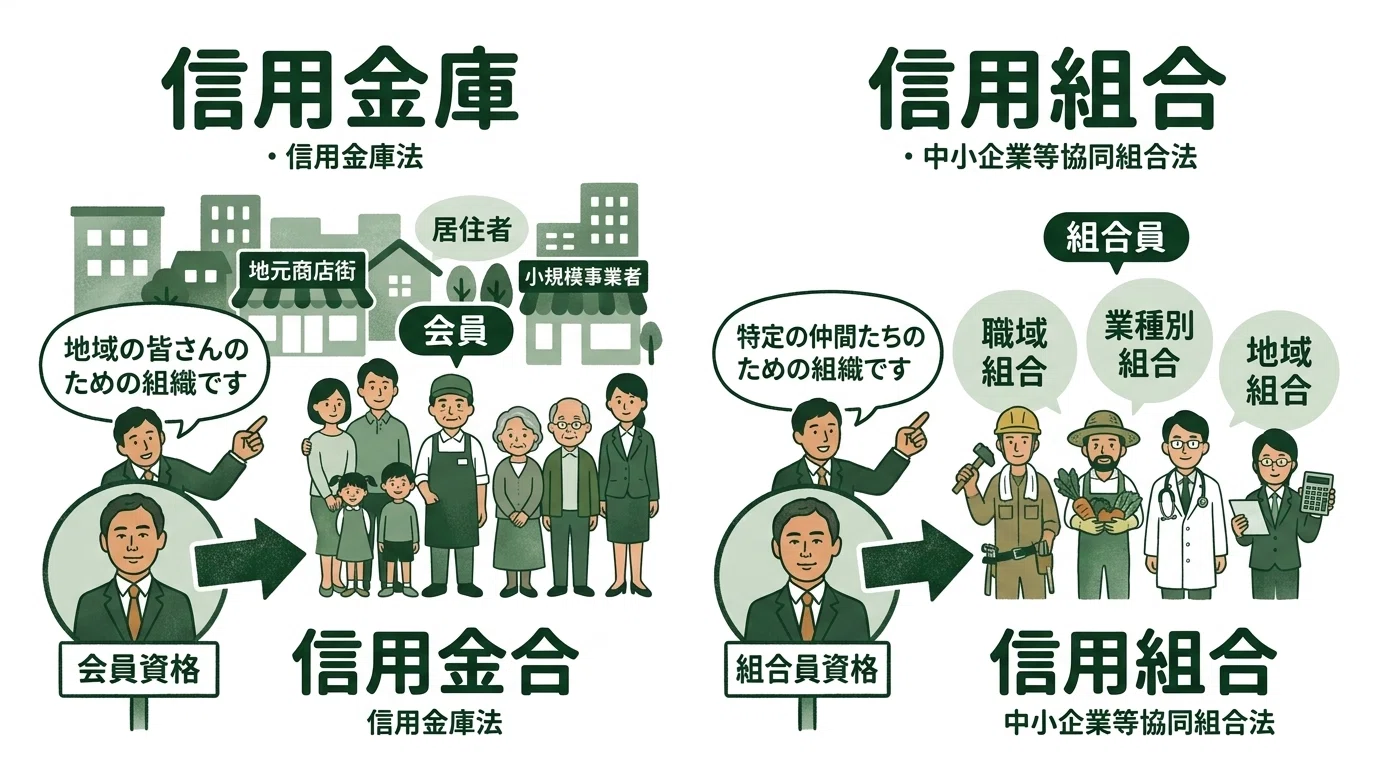
信用金庫の根拠法は1951年に制定された信用金庫法です。地域社会全体の発展と国民大衆の利便性向上を目的としており、営業地域内の住民や事業者全体を包摂する広域な相互扶助組織として設計されています。
一方、信用組合の根拠法は1949年制定の中小企業等協同組合法(および協同組合による金融事業に関する法律)です。信用金庫よりもさらに構成員同士のつながりが緊密であり、特定の地域だけでなく、同業種(医師、建設業、たばこ販売店など)や特定の職場(警察、自治体職員など)に限定して結成される職域信用組合・業種信用組合が多数存在するのが大きな特徴です。
営業エリアと地域密着性の観点から見ると、信用金庫は都道府県内の一部地域や複数市区町村をカバーする一定の広がりを持つケースが多いのに対し、信用組合はさらに限定されたコミュニティや業界内に深く根を下ろしています。
【利用制限と融資対象】会員資格と組合員資格の違い|個人事業主向け融資の実情
信用金庫と信用組合を利用する際、最も注意すべきなのが融資を受けられる対象者の基準(会員資格・組合員資格)です。原則として、どちらも出資を行って会員または組合員にならなければ融資を受けることができません。
信用金庫の会員資格は、営業地域内に住所や事業所を持つ個人および事業者で、事業者の場合は「常時使用する従業員数が300人以下、または資本金が9億円以下」の中小企業が対象です。この基準を満たしていれば、一般的な中小企業の大半が会員になることができます。
これに対し、信用組合の組合員資格はさらに小規模な事業者に絞り込まれています。原則として「常時使用する従業員数が300人以下、または資本金が3億円以下」ですが、業種によって細かく制限が設けられています。
具体的には、卸売業では「従業員100人以下または資本金1億円以下」、小売業・飲食業では「従業員50人以下または資本金5,000万円以下」、サービス業では「従業員100人以下または資本金5,000万円以下」といった厳格な基準が定められています。
このため、個人事業主向け融資や創業初期のマイクロビジネスに対する支援において、信用組合は非常に小回りの利く相談相手となります。スコアリングによる機械的な融資審査が主流となったメガバンクや大手地銀とは対照的に、経営者の人柄や事業計画の熱意、地域内の評判を直接評価する「リレーションシップ・バンキング」が両組織で色濃く機能しています。
なお、預金の預け入れに関しては、信用金庫は一般の非会員(個人・法人問わず)でも自由に口座開設・預金が可能です。しかし信用組合の場合、預金の受入れも原則として組合員が中心であり、員外預金の受入れには法令上の上限規制が課されています。
【銀行との決定的な差】株式会社との構造的違いと預金保険制度の対象範囲
信用金庫・信用組合と、三菱UFJ銀行などの都市銀行や地方銀行との違いを理解するには、「誰のために存在しているか」という組織構造を見る必要があります。
銀行は銀行法に基づく株式会社です。第一の目的は株主利益の最大化であり、利潤を追求して株主へ配当することが求められます。したがって、預金を集める地域と融資を行う対象が一致している必要はなく、全国規模あるいは海外の大企業へ資金を集中させることも合理的判断となります。
これに対し、信用金庫と信用組合は出資者(会員・組合員)のための協同組織金融機関です。得られた剰余金は構成員や地域社会へ還元され、集めた資金は原則としてその地域内の中小企業や住民へ還元されます。大企業への巨額融資は法令で禁じられており、地域の資金が地域内で循環する仕組みが担保されています。
安全性の面で気になる預金保険制度(ペイオフ)の対象ですが、この点に関しては銀行、信用金庫、信用組合のいずれも全く同一の保護を受けます。万が一金融機関が経営破綻した場合でも、決済用預金は全額保護され、一般預金等は1金融機関ごとに預金者1人あたり「元本1,000万円までとその利息」が法的に保護されます。
【実利で選ぶ】預金金利と手数料の違い|メリットとデメリット比較
一般の預金者や中小企業経営者にとって、実際の預金金利や振込手数料、日常の使い勝手はどう異なるのでしょうか。それぞれの特徴を整理します。
預金金利の傾向において、信用組合や信用金庫は地域内シェア獲得や組合員還元の観点から、メガバンクやネット銀行に対抗する高金利キャンペーン定期預金を頻繁に展開しています。特にシニア向け定期や子育て支援定期、組合員限定の定期預金では、相場を上回る優遇金利が設定されるケースが目立ちます。
一方、手数料と日常の利便性においては留意点があります。信用金庫には全国の信用金庫ATMで平日日中の引き出し手数料が無料になる「しんきんゼロネットサービス」が存在し、全国ネットワークとしての利便性が保たれています。
信用組合にも「しんくみお得ねっと」による提携ATM無料化の枠組みがありますが、拠点数自体は信用金庫よりも少ないため、遠出や出張の多いビジネスマンにとっては利便性の差を感じる場面があります。
【利用者の視点によるメリット・デメリット比較】
信用金庫のメリット:
・店舗網が信用組合より広く、全国的な提携ATMサービスが充実している
・中小企業から個人向け住宅ローンまで、幅広い金融商品を取り揃えている
・非会員でも預金口座を通常の銀行感覚で開設しやすい
信用金庫のデメリット:
・大企業への成長を目指す際、資本金・従業員数の制限により取引継続が困難になる場合がある
・ネットバンキングの操作性や手数料体系でネット専業銀行に見劣りすることがある
信用組合のメリット:
・小規模事業者や個人事業主に対する融資審査が極めて柔軟かつ親身
・同業種や特定職域ならではの専門的知見や手厚い優遇プログラムが存在する
・定期預金の金利が独自に高く設定される傾向がある
信用組合のデメリット:
・店舗数が少なく、地域外での対面サポートやATM利用が制限されやすい
・融資だけでなく預金利用においても原則として組合員加入(出資金)が求められるケースが多い
【就職・年収の実態】信用金庫と信用組合の年収比較|就職難易度とネットの評判
新卒採用や中途採用市場において、金融業界を志望する求職者にとっても両者の違いは重要です。待遇面と労働環境のリアルに迫ります。
信用金庫と信用組合の年収比較を行うと、組織規模の大きさに比例して信用金庫の方がやや高水準となる傾向が見られます。
大手信用金庫(預金残高1兆円以上)の平均年収は550万〜650万円前後、支店長クラスになると800万〜1,000万円に達する事例も珍しくありません。中堅・中小信金でも平均年収は450万〜550万円程度が相場です。
一方、信用組合の平均年収は400万〜500万円前後が中心となります。ただし、医師や法曹関係者を対象とする特殊な業種別信用組合では、極めて高い収益性を背景に大手地銀並みの高年収を支給する組織も一部存在します。
就職難易度とネットの評判について、選考難易度はメガバンクや上位地銀に比べると落ち着いており、人物重視・地元志向の採用が行われます。信用金庫は地域経済に貢献したい文系学生から手堅い人気を集めており、採用倍率は10〜30倍程度で推移しています。
ネット上のクチコミや評判で頻出するのは、「転居を伴う転勤がない(または少ない)」というワークライフバランス上のメリットです。地域に密着して家族との生活基盤を維持したい層から高く評価されています。
反面、「地域イベントへの参加必須」「預金や各種保険の推進ノルマ」「昔ながらの対面営業文化」といった泥臭さを指摘する声も根強く、デジタル化の進展スピードやペーパーレス化の度合いは各金庫・各組合の経営方針によって大きな格差が生じています。
【信用組合 信用金庫 違い】に関するよくある質問(FAQ)
Q1:一般の個人が口座を開設してお金を預けるなら、信用金庫と信用組合のどちらが良いですか?
A1:日常的な使い勝手を最優先するなら、店舗や提携ATMネットワークが充実している信用金庫が便利です。一方、少しでも高い金利で定期預金を預けたい場合や、特定の職域・業種に所属している場合は、高金利優遇プランを持つ信用組合を検討する価値が十分にあります。
Q2:住宅ローンやマイカーローンを組む際、審査の通りやすさに差はありますか?
A2:どちらも大手銀行の機械的審査で弾かれてしまった属性(勤続年数が短い、自営業・個人事業主など)に対して柔軟に相談に乗る姿勢を持っています。ただし、取扱商品のラインナップや提携保証会社の豊富さでは信用金庫に分があるケースが多く、まずはメインバンクとしている信用金庫へ相談するのが定石です。
Q3:株式会社である「銀行」と比べて、倒産するリスクは高いのでしょうか?
A3:組織形態の違いがそのまま破綻リスクの差になるわけではありません。いずれの機関も金融庁による厳格な監督下にあり、自己資本比率規制などの健全性基準が課されています。また、万が一破綻した場合でも預金保険制度により元本1,000万円とその利息は全額保護されるため、個人の預金保護水準に差はありません。
まとめ:地域密着金融の選び方と2026年以降の注目ポイント
信用金庫と信用組合は、どちらも地域経済の動脈として中小企業や住民を支える不可欠な存在です。大まかな違いとして、「一定規模の地域全体を広くカバーする信用金庫」と、「より限定的なコミュニティや小規模事業者に特化して深く寄り添う信用組合」という住み分けがなされています。
日銀の金融政策正常化に伴い利ざやの改善が見込まれる一方、地方の人口減少やデジタル化への投資コスト増により、信金・信組ともに同一地域内での合併や広域連携が加速しています。
資金調達を検討する事業者は自社の従業員規模と業種に合った窓口を選び、預金や就職を検討する生活者は各組織の健全性や地域密着度をしっかりと見極めることが、最適な選択への第一歩となります。 (出典: 信用組合 信用金庫 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
