103万の壁どうなった?大学生バイトへの影響と親の税金を徹底解説
「バイト代が103万円を超えそうだからシフトを減らさないと……」と頭を抱える大学生にとって、政治の焦点となった「103万円の壁」の引き上げ論争は決して他人事ではありません。ニュースで話題になった「178万円への引き上げ構想」を聞き、「もう自由にシフトに入っても親に怒られないのか?」と気になっている方も多いはずです。
実際のところ、制度の見直しはどう着地し、いま現場の学生はどう立ち回るべきなのでしょうか。本人の手取りだけでなく、知らずに超えると親の税金が十数万円跳ね上がる「特定扶養控除」の罠や、社会保険の壁との違いなど、大学生が損をしないための最新ルールと実践的な防衛策を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「103万円の壁」見直し議論は進展中だが、現時点で制度が完全に切り替わるまでは従来の「103万円ルール」を意識したシフト管理が不可欠。
- 要点2:学生本人の税金以上に危険なのは「親の特定扶養控除」。103万円を1円でも超えると親の手取りが年間約17万円も減るケースがある。
- 要点3:「勤労学生控除で130万円まで大丈夫」は本人の所得税に限った話であり、親の扶養からは容赦なく外れるため安易な利用は厳禁。
【最新動向】「103万の壁」引き上げ議論はどうなった?大学生バイトと178万円構想の行方
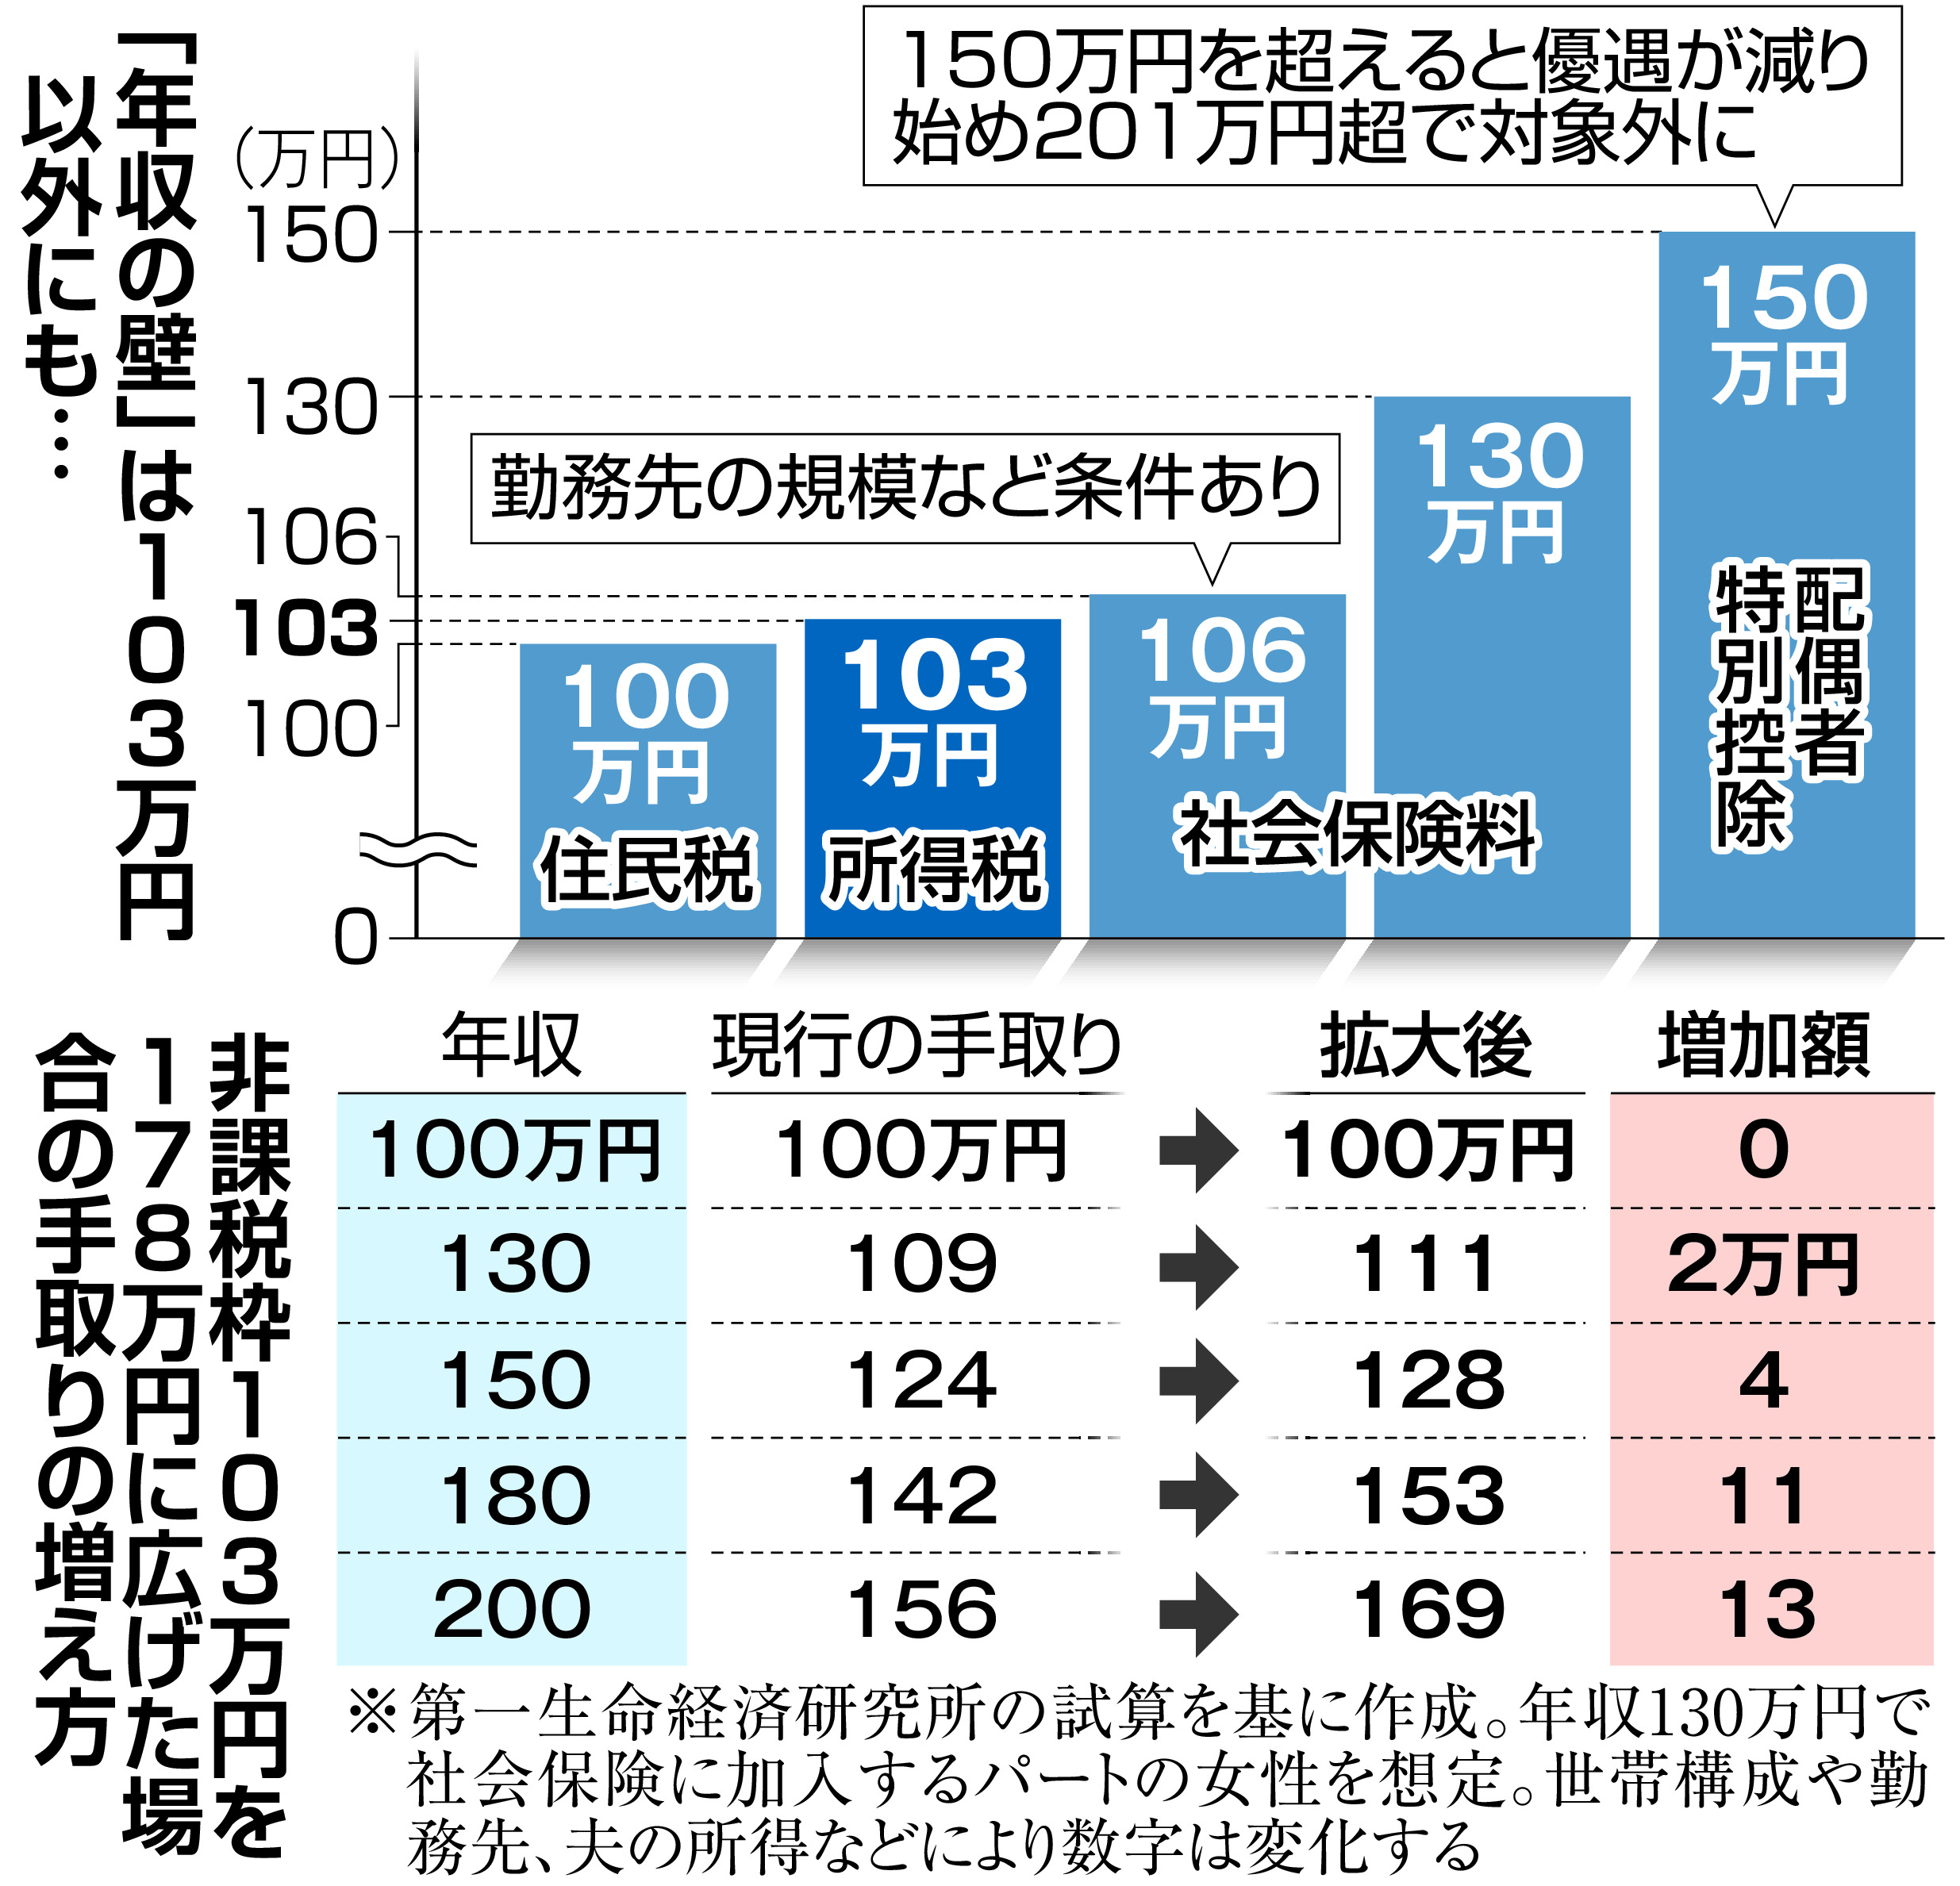
国民民主党が掲げた「103万円の壁を178万円へ引き上げる」という政策提言は、多くの学生アルバイトやパートタイマーから熱烈な支持を集めました。物価高が続く日本において、1995年から約30年間も基礎控除などの非課税枠が据え置かれていたことに対する違和感が、一気に噴き出した形です。
税制改正に向けた与野党の本格協議では、税収減を懸念する政府・財務省側との間で激しい議論が交わされました。所得税の非課税ラインを引き上げる方向性自体は合意形成が進んだものの、一挙に178万円まで引き上げる案に対しては段階的な引き上げや高所得層の制限など、複数の調整案が交錯しています。
ここで学生が最も注意すべきなのは、「103万円の壁引き上げがいつからバイト代に適用されるのか」というタイムラグです。法改正の成立時期と実際の税制適用年度にはズレが生じるため、ニュースで合意が報じられたからといって、その月からいきなり上限なしで働けるわけではありません。税制の正式施行までは、従来の基準に沿って慎重にシフトをコントロールするのが賢明です。
「103万の壁」を超えると何が起きる?大学生本人の住民税と親の税金への直撃リスク
「103万円を超えたら税金を取られて大損する」と漠然と恐れている学生は少なくありません。税の仕組みをひもとくと、問題は「学生本人の税金」と「親の税金」の2段階に分かれています。
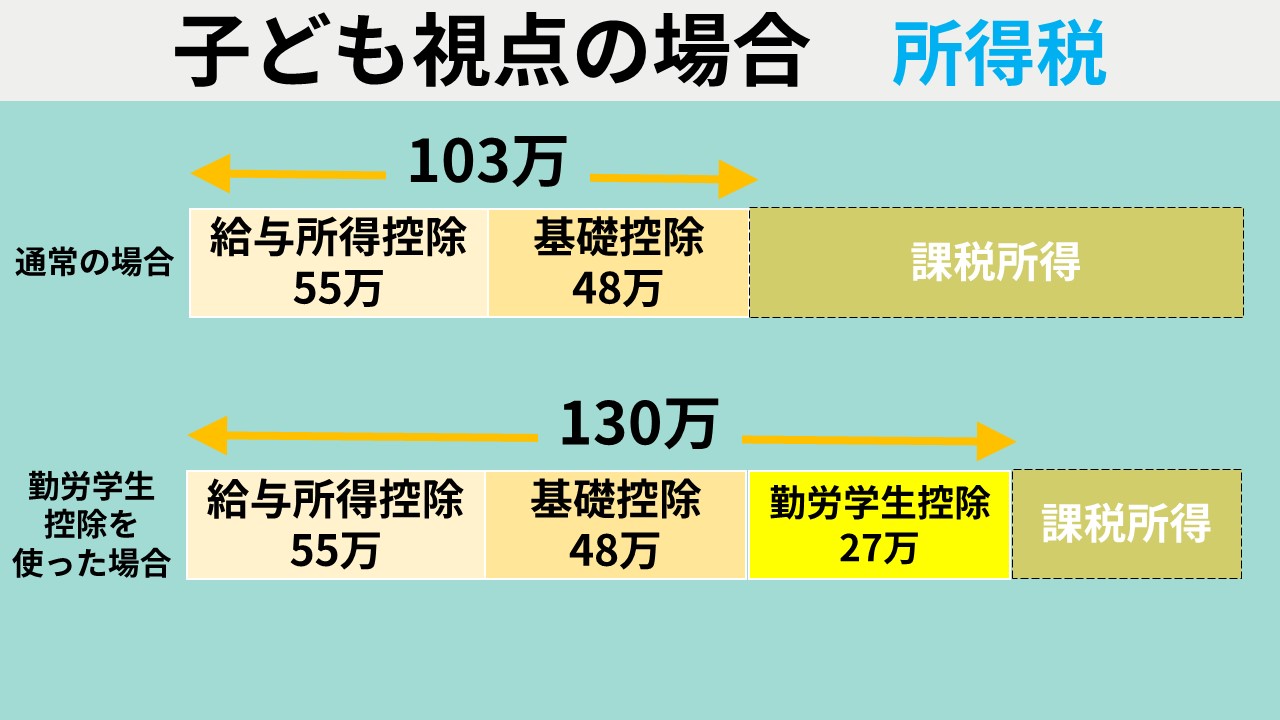
まず学生本人の税金について見ると、給与収入が103万円を超えた瞬間に発生するのは本人の「所得税」です。103万円の内訳は、基礎控除(48万円)と給与所得控除(55万円)の合算であり、これを超えた金額に対して5%〜の税率が課されます。仮に年間105万円稼いだ場合、課税対象は超えた分の2万円のみ。本人が納める所得税は年間わずか1,000円程度にすぎず、これだけであれば致命的なダメージにはなりません。
自治体によって異なるものの、年収が約100万円を超えると本人の「住民税」が発生し始めます。住民税の均等割・所得割を合わせても年数千円から1万円強の負担増で済むケースが一般的です。本当の危機は本人の少額な納税ではなく、背後に控える親の税負担の激変に潜んでいます。
「特定扶養控除」の罠|大学生バイトが稼ぎすぎると親の税金はいくら増えるのか?
大学生バイトの収入問題で最も深刻なのが、親の所得税と住民税に直結する「特定扶養控除」の存在です。多くの親は、子どものバイト代が103万円を超えた途端に訪れる「大増税」の実態を前に顔を青ざめることになります。
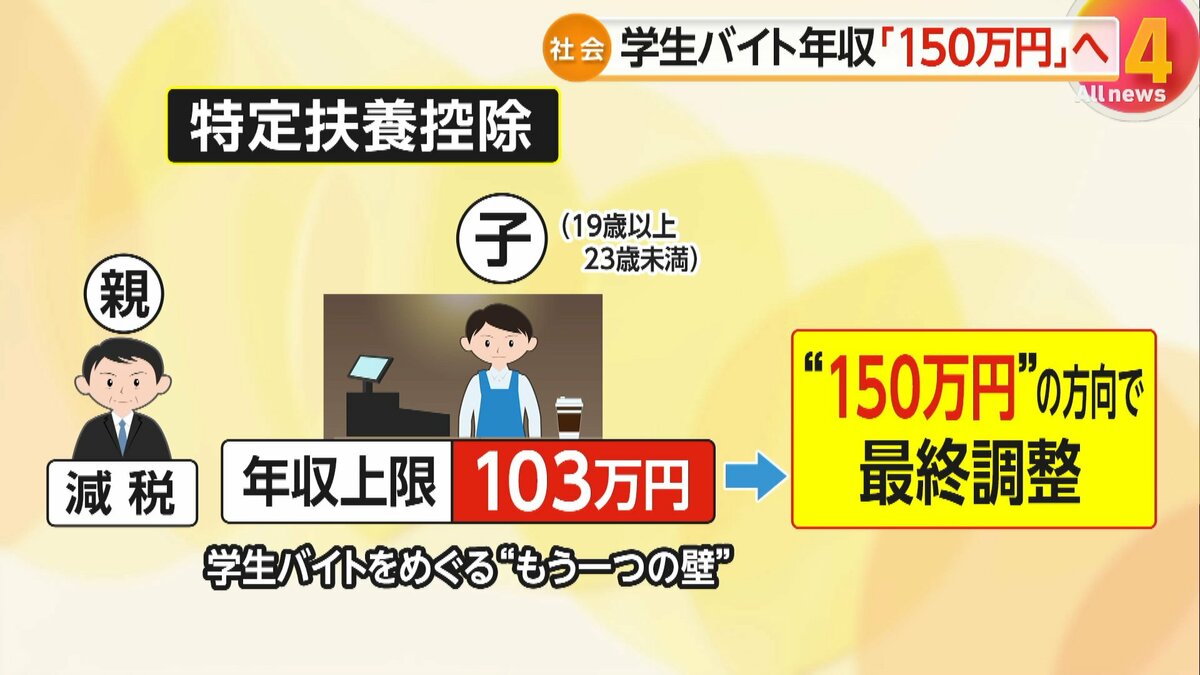
税法上、19歳以上23歳未満の子どもを養っている親には、一般の扶養控除(38万円)よりも優遇された63万円の特定扶養控除(住民税は45万円控除)が適用されています。大学進学や生活費などで最も学費負担が重い時期を支援するための特例措置です。しかし、子どもの年収が103万円を1円でも超えると、この手厚い控除が全額ゼロに吹き飛びます。
親の年収が一般的な会社員(課税所得330万円〜695万円程度、所得税率20%)である場合を想定してみましょう。控除が消滅した際の影響額は次の通り跳ね上がります。
・親の所得税増額:63万円 × 20% = 約12万6,000円
・親の住民税増額:45万円 × 10% = 4万5,000円
・世帯合計の税負担増:年間約17万1,000円のマイナス
子どもが「今月ちょっと頑張って105万円稼いだ」結果、子ども自身の所得税は1,000円程度で済む一方、世帯全体では親の給料から約17万円が天引きされて手取りが減る計算になります。バイト代を増やしたつもりが世帯トータルで完全に赤字化する、これが「103万の壁」の最大の急所です。
「勤労学生控除を使えば130万まで平気」は大間違い?知っておくべき落とし穴とデメリット
ネットやSNS上で「大学生は勤労学生控除を使えば130万円まで税金がかからないから問題ない」というアドバイスを見かけることがあります。この言説は半分正解ですが、致命的な落とし穴を見落としています。
勤労学生控除とは、所定の学校に通う学生で合計所得金額が一定以下の場合、本人の所得税控除枠を27万円上乗せできる制度です。基礎控除48万円+給与所得控除55万円+勤労学生控除27万円=合計130万円まで本人の所得税が非課税になります。
見落としてはならないデメリットは、「勤労学生控除を使っても、親の特定扶養控除の要件は一切クリアできない」という点です。親の税法上の扶養条件はあくまで「子どもの合計所得が48万円以下(給与収入換算で103万円以下)」と固定されています。学生本人が勤労学生控除を申告して本人の所得税をゼロに抑えても、103万円を超えている事実に変わりはないため、親側の特定扶養控除は容赦なく打ち切られます。
一人暮らしで親の扶養から完全に外れて自活している学生なら有効な手段ですが、実家暮らしや親から仕送り・学費支援を受けている学生が独断で勤労学生控除を使うと、親の会社に多大な迷惑と金銭的ダメージを与える結果になります。
106万と130万の壁は何が違う?大学生が知るべき社会保険のルール
税金の壁と並んで混同されやすいのが、健康保険や厚生年金などの「社会保険の壁」です。ここには「106万円の壁」と「130万円の壁」という2つの境界線が存在します。
まず「106万円の壁」について、大学生には大きな特例があります。大企業などで週20時間以上働き、月収8万8,000円(年約106万円)を超えると社会保険加入が義務付けられる制度ですが、昼間部の学生は原則として適用除外(学生無業除外)です。休学中や通信制、夜間学部の学生でない限り、106万円ラインで社会保険へ強制加入させられる心配はありません。
警戒すべきは「130万円の壁」です。年間の見込み収入が130万円以上(月収換算で約10万8,334円以上)になると、学生であっても親の健康保険の扶養から強制的に外されます。扶養から脱落した場合、自分で国民健康保険(または勤務先の社会保険)に加入し、国民年金保険料とともに毎月納めなければなりません。年間の保険料負担は一気に15万〜20万円前後に膨らみ、手取り収入は激減します。
バイトのシフト調整と税務手続き|親にバレる理由と年末調整・確定申告の正解
「少しくらい超えても親や会社には分からないだろう」と高を括るのは危険です。アルバイトを雇う事業者は、支払った給与額を記載した「給与支払報告書」を各従業員が住む市区町村へ送付する法定義務を負っています。
市区町村の税務課では、住民の収入情報と世帯データが一元管理されています。子どもがどこでいくら稼いだかはすべて把握されており、親が勤務先の年末調整で「扶養親族」として申告していても、翌春のデータ突き合わせで一発で不整合が発覚します。数カ月後、親の勤務先の総務部経由で「扶養控除の是正通知(追徴課税)」が届き、会社にも家庭内にもトラブルが波及する仕組みです。
年収を103万円以内に確実に収めるためのシフト管理ポイントを把握しておきましょう。
・計算期間の確認:税金の計算は毎年「1月1日〜12月31日」に支給された総支給額(交通費を除く)。12月支給分の給与までが含まれます。
・複数バイトの合算:2カ所以上で掛け持ちしている場合、すべての給与額を合算して判定します。片方の店で103万円以下でも、合算でオーバーしていればアウトです。
・年末調整と確定申告:年末調整を受けられるのは基本的に「給与所得者の扶養控除等申告書」を提出したメインの1店舗のみ。掛け持ちしている場合は、メイン以外の源泉徴収票を回収し、年明けに自分で確定申告を行うことで納めすぎた所得税の還付を受けられます。
【103万の壁 どうなった 大学生】に関するよくある質問(FAQ)
Q1:103万円の計算にバイト先から支給される交通費は含まれますか?
A1:原則として含まれません。電車やバスなどの通勤交通費は、月15万円までの実費支給であれば非課税枠となるため、年収103万円の計算からは除外されます。ただし、基本給や時給の中に交通費が含まれている契約形態の場合は課税対象となるケースがあるため、給与明細の「課税支給額」の欄を必ず確認してください。
Q2:掛け持ちバイトをしていて1カ所だけで年末調整をしました。親にバレますか?
A2:バレる可能性は極めて高いです。年末調整を行わなかったサブのバイト先からも自治体へ給与支払報告書が提出されます。自治体側で2カ所の収入が合算されて合計所得が割り出されるため、合算して103万円を超えていれば親の会社へ住民税の増額通知が送られ、扶養否認の手続きが進みます。
Q3:103万円を少しでも超えてしまった場合、親に怒られないための対処法はありますか?
A3:超えてしまった事実を隠し通すことは不可能です。判明が遅れるほど親の勤務先での修正手続きが煩雑になり、親が一度に十数万円の追徴課税を払う事態になります。103万円を超えたと分かった段階で速やかに親に打ち明け、親の会社の年末調整(または確定申告)で扶養控除から外す手続きを取ってもらうのが最善の対応です。
まとめ:損をしないために大学生が今すぐ取るべきバイト戦略
「103万円の壁」をめぐる制度見直しの議論は着実に進展していますが、制度が変わる過渡期だからこそ、現行ルールの境界線を正確に把握しておく必要があります。
学生自身の所得税は軽微でも、19〜22歳の大学生を抱える親の特定扶養控除が消滅した際の影響は年間約17万円と強烈です。バイトで得た手取りを大きく上回る損失が世帯全体に降りかかるリスクを避けるためにも、現段階では「年間給与収入を103万円以下にコントロールする」ことが最も確実な防衛策と言えます。
年間の支給予測を12月支給分まで前倒しで計算し、秋以降のシフトを冷静に調整しながら、制度改正の公式決定を見守りましょう。 (出典: 103万の壁 どうなった 大学生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
