モビットのスマホATM取引を完全解説!カードなし即日借入の全手順
急な冠婚葬祭や出張先での急な出費など、手元に現金が必要な瞬間にローンカードが見当たらない――そんなピンチをスマートフォン1台で解決できるのが、SMBCモビットの「スマホATM取引」です。物理カードを持ち歩く必要がなく、全国の主要コンビニに設置されたATMから原則24時間いつでも現金の引き出しや返済が行えます。
WEB完結申込によるカードレス契約が主流となった2026年現在、郵送物なしで即日融資を受け、そのまま最寄りのコンビニへ直行して現金を手にするユーザーが急増しています。しかし、初めて利用する方にとっては「具体的なアプリの操作方法は?」「セブン銀行とローソン銀行で手順に違いはあるのか?」「ATM手数料で損をしないか?」といった疑問も少なくありません。本記事では、スマホATM取引の具体的なやり方から手数料の仕組み、現場でエラーが起きた際の対処法まで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:SMBCモビットのスマホATM取引は、セブン銀行ATMとローソン銀行ATMで原則24時間「カードなし即日借入・返済」が可能。
- 要点2:公式アプリでATMのQRコードを読み取るだけの直感操作だが、1回あたり110円〜220円の利用手数料が発生する点には注意が必要。
- 要点3:読み取りエラー時は「画面の明るさ」「カメラ権限」「通信環境」を再確認し、メンテ時間(月曜早朝等)を避けるのが鉄則。
【即日融資対応】SMBCモビットのスマホATM取引とは?カードレスで現金を借りる仕組み
SMBCモビットのスマホATM取引は、専用のプラスチック製ローンカードを使わず、「SMBCモビット公式スマホアプリ」と提携先ATMの画面に表示されるQRコードを連動させて現金の借入や返済を行うサービスです。
従来のキャッシングでは、審査通過後に郵送でカードを受け取るか、無人契約機へ足を運んでカードを発行する必要がありました。しかし、WEB完結申込を活用してモビットでカードレス即日融資を選択すれば、審査完了直後からスマートフォンひとつで現金を手にできます。自宅に郵送物が一切届かないため、家族や同居人に利用を知られたくないプライバシー重視派にとっても決定的な選択肢となっています。
対応しているATMインフラは、全国に圧倒的なネットワークを誇る「セブン銀行ATM」および「ローソン銀行ATM」の2陣営です。ファミリーマートなどに設置されているE-net(イーネット)ATMやゆうちょ銀行ATMは、2026年時点でもスマホATM取引には非対応(カード取引のみ)となっているため、街中で利用する際はセブン-イレブンかローソンを目指すのが基本戦略となります。
【画面フローで完全把握】セブン銀行・ローソン銀行ATMでの借入・出金のやり方
実際にコンビニATMの前に立ってから迷わないよう、SMBCモビット公式アプリの操作手順とATM側の操作ステップを整理しました。セブン銀行とローソン銀行で細かな画面遷移は異なりますが、基本的な流れは共通しています。
【ステップ1:ATM側の操作】
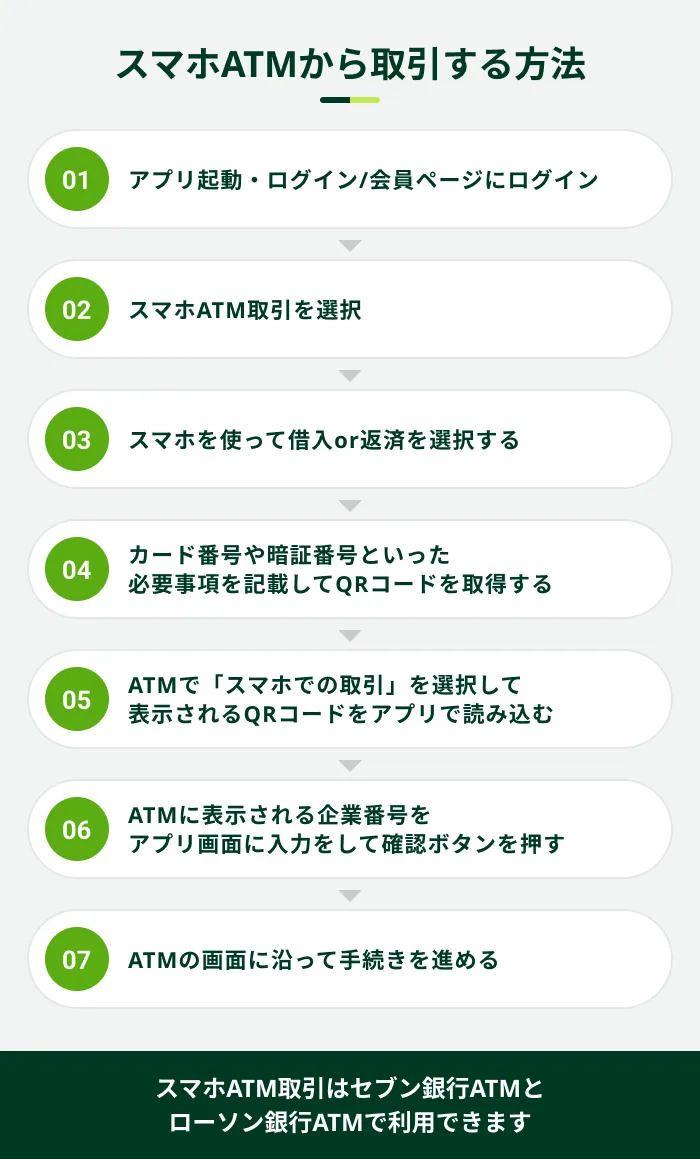
まずATMのタッチパネル画面に表示されている「スマートフォンでの取引」(ローソン銀行の場合は「スマホ取引」)をタッチします。画面上に認証用のQRコードが表示されます。
【ステップ2:モビット公式アプリの操作】
スマートフォンでSMBCモビット公式アプリを立ち上げ、ログイン後にトップメニューの「スマホATM取引」をタップ。「出金(借入)」を選択するとカメラが起動するので、ATM画面に表示されているQRコードを読み取ります。
【ステップ3:企業番号と暗証番号の入力】
QRコードの読み取りに成功すると、スマホアプリ画面に「4桁の企業番号」が表示されます。この番号をATMのタッチパネルに入力し、続けてSMBCモビットの暗証番号を入力します。
【ステップ4:金額指定と現金受取】
ATM画面で希望する借入金額を入力して確認を押せば、紙幣口から現金と利用明細書が払い出されます。モビットのセブン銀行ATM借入およびローソン銀行ATM出金のいずれも、最短数十秒で全工程が完了します。
【返済もスマホで完結】スマホATMを使った追加入金・返済手順と注意点
スマホATM取引の利便性は、現金の引き出し(借入)だけでなくモビットのスマホATM返済方法としても真価を発揮します。口座振替(自動引き落とし)を設定していない場合や、ボーナス時などに繰り上げ返済(臨時返済)を行いたい場合、コンビニから手軽に入金できます。
返済時の手順も借入時とほぼ同一です。アプリ側で「入金(返済)」を選択してATMのQRコードをスキャンし、企業番号・暗証番号を入力した後に現金をATMの紙幣投入口へ投入します。
ただし、返済時にはいくつか押さえておくべきポイントがあります。コンビニATMでは硬貨の取り扱いがないため、入金は「1,000円単位(紙幣のみ)」となります。借入残高が端数(例:12,345円)の場合、13,000円を入金すれば、差額の655円は預り金(超過分)として処理され、次回の利息相殺や会員専用サービス「Myモビ」からの銀行振込返金で精算可能です。
【手数料と利用時間】損をしないためのコスト管理とメンテナンス時間の落とし穴
場所を選ばず手元に現金を用意できるスマホATM取引ですが、コストと利用可能時間のルールを把握していないと余計な出費やトラブルにつながります。
まず把握すべきはモビットのスマホATM取引手数料です。提携ATMを利用した取引では、取引金額に応じた手数料が発生します。
- 利用金額1万円以下:110円(税込)
- 利用金額1万円超:220円(税込)
この手数料は借入時・返済時の双方向で発生し、借入時は次回の返済時に利息とともに後払い精算、返済時は投入した現金から手数料分が優先的に差し引かれます。頻繁に1万円ずつ細かく出し入れすると手数料がかさむため、まとまった金額を計画的に引き出すか、手数料無料の「三井住友銀行ATM(※カード必須)」や「インターネットバンキングによる口座振込・オンライン返済」と賢く使い分けるのが得策です。
また、モビットのスマホATM取引利用時間とメンテナンスについても留意が必要です。原則24時間稼働しているものの、毎週定期的に行われるシステムメンテナンス中は取引が全面的に停止します。
- 毎週月曜日 0:00〜7:00:システム定期メンテナンスのため利用不可
- 各コンビニATM独自のメンテナンス時間:深夜帯に数分〜十数分程度の休止時間あり
さらに、1日あたりの引き出し上限は自身の契約枠内(SMBCモビットの借入限度額)に準じますが、ATM自体の1回あたりの出金限度額(通常セブン銀行・ローソン銀行ともに1回あたり最大50万円または紙幣50枚程度)にも制約を受けます。
【トラブル解決】モビットのスマホATMができない?QRコードが読めない原因と対処法
「コンビニATMの前にいるのに、なぜか取引が進まない」「アプリがエラーを吐き出す」というトラブルは、焦っている時ほど起こりがちです。モビットのスマホATMができない原因の9割は、以下のパターンに集約されます。
1. QRコードが読み取れない
最も多いのがモビットのQRコード読み取れないトラブルです。スマホの画面輝度が暗すぎたり、逆にATM画面のバックライトがスマートフォンのカメラレンズに乱反射して認識しないケースが見られます。【対処法】として、スマホの画面を明るく設定し直す、ATM画面とスマホカメラの距離を約15〜20cm程度保ち、斜めからではなく真正面からピントを合わせることでスムーズに読み取れます。また、アプリに対する「カメラアクセスの許可」がオフになっていないかも設定画面で確認してください。
2. 通信制限やWi-Fiの干渉
コンビニのフリーWi-Fiに中途半端に接続されて通信が途切れたり、地下店舗でキャリアの電波が微弱な場合、アプリがタイムアウトを起こします。一旦Wi-Fiをオフにしてモバイルデータ通信に切り替えるのが有効です。
3. 限度額オーバーまたは利用停止
借入可能枠の上限に達している場合や、毎月の支払期日に遅れが生じていて一時的に利用枠が制限されているケースです。この場合はアプリのトップ画面で「ご利用可能額」を確認し、必要に応じて増額審査の申し込みや未納分の解消を行ってください。
【利用者の本音】モビットのスマホATM取引に関する評判・口コミと賢い活用術
ネット上の掲示板やSNSで飛び交うモビットのスマホATM取引の評判・口コミをリサーチすると、利便性を評価する声とコスト面でのリアルな意見が明確に分かれています。
【ポジティブな口コミ・評価】
「財布を忘れて出かけたが、スマホだけでセブンイレブンから3万円借りられて事なきを得た」「カードを財布に入れていると友人や家族に見られるリスクがあるが、アプリアイコンも目立たないデザインに変更できるためバレる心配が一切ない」「申し込みから即日カードレスで借りられるスピード感は競合他社と比べても抜群」といった、即時性と秘匿性の高さを評価する声が圧倒的です。
【ネガティブ・慎重派の口コミ】
「毎回220円の手数料を取られるのが地味に痛い」「月曜早朝に急ぎで現金が必要だったが、メンテナンス時間中で使えなかった」「ローソンとセブン以外(ファミマのE-net等)でも使えるようにしてほしい」という意見が見られます。
スマートに使いこなす利用者は、「普段の返済は手数料無料のインターネット返済(口座振替やPay-easy等)で行い、どうしても現金が必要な緊急時のみスマホATMから最小限の回数で出金する」という明確なルールを敷いています。
【モビットのスマホATM取引】に関するよくある質問(FAQ)
Q1:スマホATM取引を使うために特別な事前申し込みや登録は必要ですか?
A1:特別なオプション申し込みは一切不要です。SMBCモビットの審査に通過して契約が完了していれば、App StoreまたはGoogle Playから「SMBCモビット公式アプリ」をインストールし、ログインするだけで即座に利用可能です。
Q2:ファミリーマートやミニストップのATMでもスマホATM取引は使えますか?
A2:利用できません。SMBCモビットのスマホATM取引に対応しているのは「セブン銀行ATM」と「ローソン銀行ATM(新型機)」のみです。ファミリーマートに設置されているE-net ATMや、ゆうちょ銀行ATMでは物理カードによる取引のみ対応となります。
Q3:スマホATM取引で借り入れをした場合、利用明細書は自宅に郵送されますか?
A3:自宅への郵送はありません。取引完了時にATMからその場で紙の「利用明細書」が発行されます。また、会員専用サービス「Myモビ」の設定で電子領収書サービスを選択していれば、WEB上で明細を確認・管理できます。
まとめ:スマホATMを使いこなしてスマートに急場を乗り切る
SMBCモビットのスマホATM取引は、物理的なカードを持たないスマートなキャッシングを可能にする現代的なソリューションです。セブン-イレブンやローソンといった生活圏のコンビニで、曜日や時間を問わず即座に現金を調達できる機動性は、予期せぬトラブル時の強い味方となります。
一方で、1回ごとに発生する提携ATM手数料や、毎週月曜早朝のメンテナンス時間といった制約も存在します。緊急時はスマホATM取引を活用し、日常的な計画返済やまとまった借り入れは手数料無料のオンライン取引を併用するなど、サービスの特性を正しく理解して賢くコントロールすることが、無駄なコストを抑えてスマートに利用するための決定的なポイントです。 (出典: モビット スマホatm取引(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
