譲渡と売却の違いとは?税金と対価で損しないための選択基準
ビジネスの現場や不動産の処分、あるいは親族間での資産承継を検討する際、「譲渡」と「売却」という言葉を曖昧に使っていないでしょうか。日常会話では同義のように扱われがちですが、法律や税務の実務において両者は明確に区別されており、理解不足のまま手続きを進めると想定外の追徴課税や法的なトラブルに直面します。
特に「対価が発生するか否か」や「誰から誰へどのような形式で権利を移転させるか」によって、適用される税率や契約書の作成方法は根本から変わります。事業承継や不動産取引で失敗を避けるために知っておくべき、両者の決定的な相違点と実務上の判断基準を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は無償・有償を問わず権利や財産を他人に移転させる包括的な概念であり、「売却」は金銭の対価を得て所有権を渡す有償取引に限定される。
- 要点2:無償や低額での譲渡には「みなし譲渡」や高額な贈与税が課されるリスクがあり、有償売却時の譲渡所得税とは計算体系が大きく異なる。
- 要点3:M&Aや事業承継では「事業譲渡」と「株式売却」で消費税の有無や引き継げる契約関係が異なるため、目的に応じたスキーム選定が成否を分ける。
【法的定義】譲渡と売却の根本的な違い|対価の有無が分かれ目
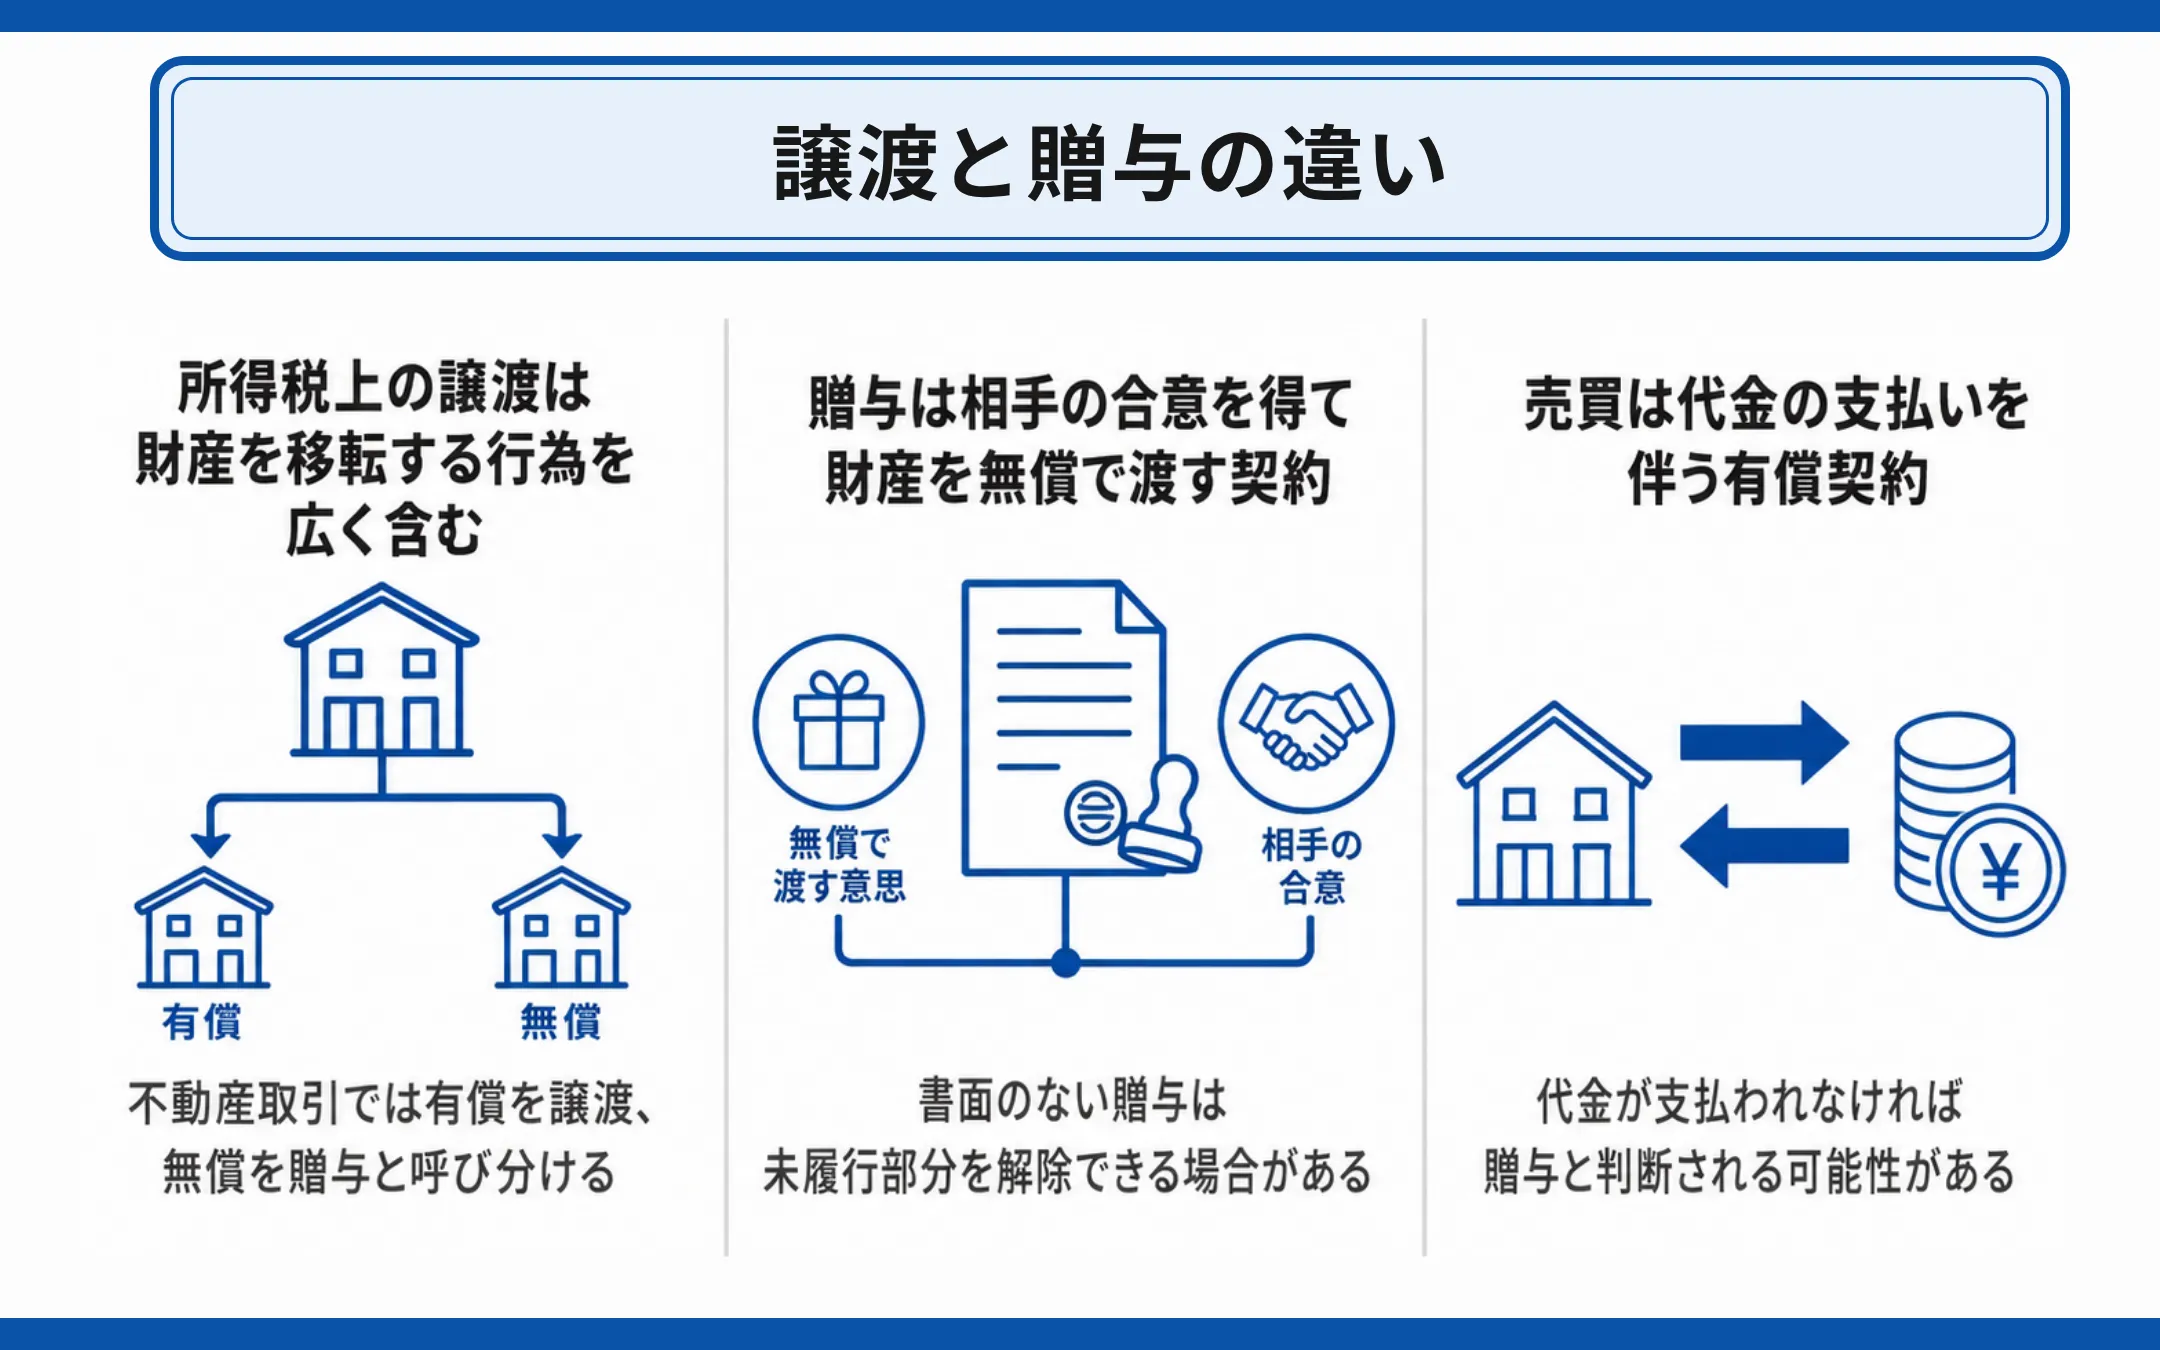
法的な観点から整理すると、譲渡は財産や権利を他者に移転させる行為全般を指す「上位概念」です。民法上の売買はもちろん、贈与(無償での譲渡)や交換、代物弁済などもすべて譲渡の範疇に含まれます。
一方の売却は、金銭を対価として自己の所有物を他者に引き渡す「有償かつ金銭取引」に限定された行為を指します。つまり、「すべての売却は譲渡に含まれるが、すべての譲渡が売却であるわけではない」という包含関係が成り立ちます。
有償譲渡と無償譲渡の違いを把握することは実務の第一歩です。有償譲渡では金銭や代物といった経済的利益を受け取るのに対し、無償譲渡では対価が一切発生しません。対価の有無と法的定義を混同したまま口頭で約束を交わすと、後から「売買契約なのか贈与契約なのか」で深刻な紛争へと発展しかねません。
【税金リスク】知らずに選ぶと大損?譲渡所得税と贈与税の決定的な違い
最も注意を払うべきは、取引形態によって課される税金の種類が激変する点です。「タダで譲るのだから税金はかからない」という認識は極めて危険であり、税務署から巨額の追徴課税を受ける典型的な落とし穴となっています。
個人が不動産や株式などを有償で手放し利益が出た場合、その利益に対して譲渡所得税の計算方法が適用されます。土地や建物の売却益(譲渡益)に対しては、所有期間が5年を超える長期譲渡所得であれば約20.315%、5年以下の短期譲渡所得であれば約39.63%の税率が課されます。マイホームの売却であれば3,000万円の特別控除など、各種の売却益の税金対策を活用することで負担を大幅に抑えることが可能です。
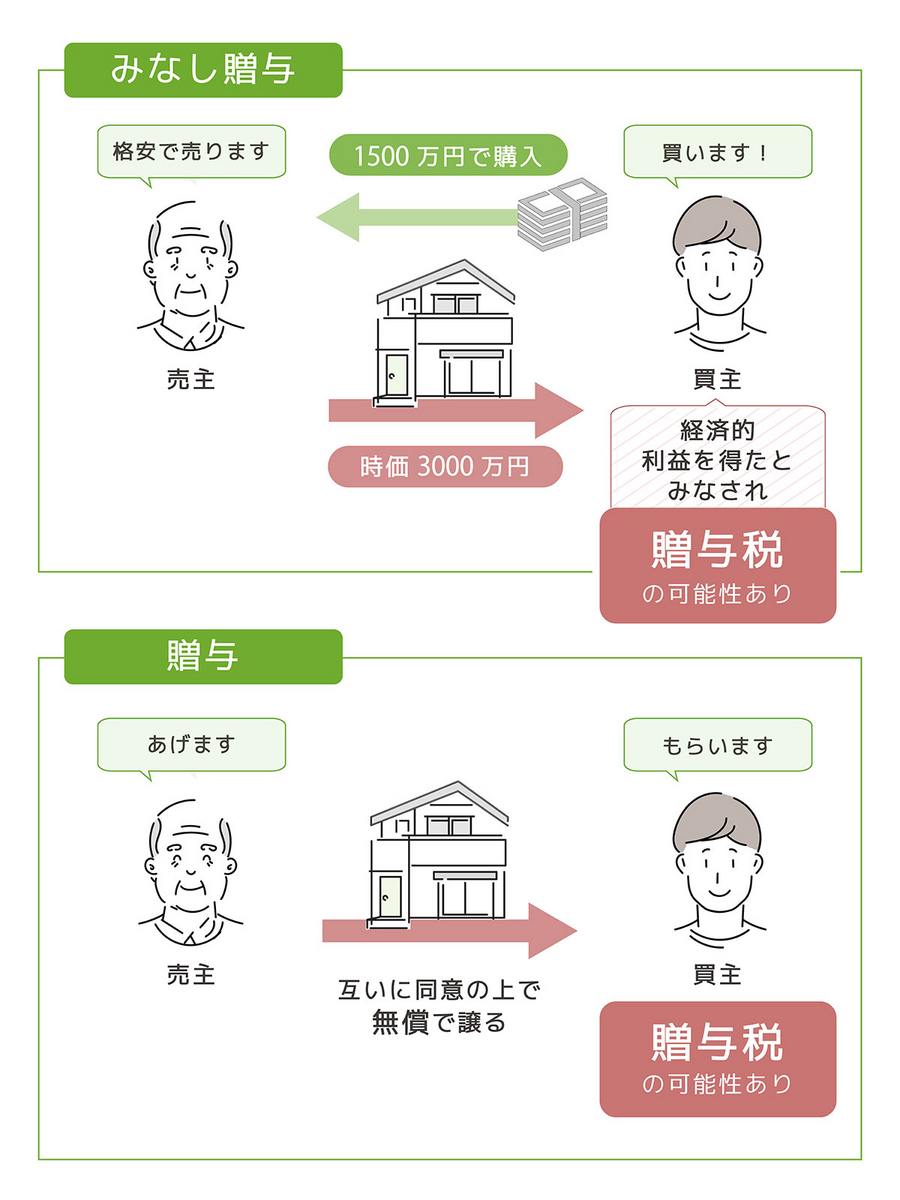
一方、無償で財産を渡す「無償譲渡」を行った場合、受け取った側には最高55%の税率が適用される贈与税が発生します。さらに、著しく低い価額(時価の半額未満など)で売買した場合、税務上は「時価で売却した」とみなされて手放した側に譲渡所得税が課され、購入した側には時価との差額に対して贈与税が課される「みなし譲渡課税」のペナルティが発動します。贈与税と譲渡の違いを理解し、安易な価格設定を避けることが身を守る防壁となります。
【ビジネス・M&A】事業譲渡と株式売却の違い|事業承継で選ぶべきスキーム
法人のM&Aや事業承継における譲渡の現場では、事業譲渡と株式売却の違いを正しく見極める必要があります。どちらの手法を採るかによって、税負担だけでなく引き継げる許認可や従業員の処遇が根本から変わるためです。
事業譲渡は、会社が保有する特定の事業部門(資産、負債、ノウハウ、取引関係など)を選別して売買する手法です。売り手企業には法人税(約30〜34%)が課され、事業用資産の移転に対しては消費税の課税対象となります。不採算部門や簿外債務を切り離して優良事業だけを承継させたい場面で効力を発揮します。
対して株式売却は、株主が保有する自社株式を買い手に売却し、会社の経営権そのものを包括的に引き渡す手法です。株主個人が得た売却益に対する税率は一律20.315%(申告分離課税)で済み、株式の売買自体には消費税がかかりません。契約関係や許認可も原則としてそのまま継続されるため、後継者難に悩む中小企業の事業承継では株式売却が主流となっています。
【不動産取引】売却手続きの流れと「権利譲渡」で失敗しないための注意点
不動産取引においては、単に所有権を売却するだけでなく、借地権や賃借権、抵当権といった「権利」を対象とする場面が多々あります。一般的な不動産売却の手続きでは、媒介契約の締結から価格査定、売買契約、決済・引渡し、所有権移転登記へと進みますが、特殊な権利が絡む取引では特有の手続きを挟まなければなりません。
特に借地権の譲渡を行う場合、地主(底地権者)の書面による承諾と「名義書換料(承諾料)」の支払いが必須条件です。地主の承諾を得ずに無断で権利譲渡を行うと、借地契約を解除される重大なリスクを背負います。権利譲渡の注意点として、対象となる権利が第三者対抗要件(登記など)を備えているか、譲渡制限特約が付されていないかを事前に確認する作業が不可欠です。
【実務対策】トラブルを防ぐ譲渡契約書の書き方と重要条項
権利や財産の移転を確実に成立させ、将来の法的紛争を封じるためには、曖昧さを排除した譲渡契約書の書き方が求められます。ひな形をそのまま流用するのではなく、個別の取引実態に即した条項を盛り込まなければ効力を発揮しません。
契約書を作成する際は、以下の重要項目を必ず明確化します。
・譲渡対象の特定:不動産の地番・家屋番号、株式の銘柄・株数、事業譲渡であれば承継対象となる資産・負債の詳細な目録を添付する。
・対価および支払期日:売買代金の総額、手付金や中間金の有無、振込口座と支払期日、振込手数料の負担者を明記する。
・表明および保証(表明保証):譲渡対象に簿外債務や隠れた欠陥、権利関係の瑕疵が存在しないことを売り手が保証する。
・契約不適合責任:引き渡された目的物が種類・品質・数量に関して契約内容に適合しない場合の、修補請求や代金減額、損害賠償の範囲と期間を定める。
・競業避止義務:事業譲渡の場合、売り手企業が一定期間・一定地域内で同種の事業を行わない旨を合意する。
【譲渡と売却の違い】に関するよくある質問(FAQ)
Q1:個人間で自家用車や貴金属を無償で譲渡した場合、税金はかかりますか?
A1:受け取った側に贈与税が課される可能性があります。贈与税には年間110万円の基礎控除があるため、譲渡された物の時価が110万円以内であれば課税されませんが、それを超える価値がある場合は超えた部分に対して贈与税が課されます。
Q2:「有償譲渡」と「売却」は完全に同じ意味と考えてよいですか?
A2:実務上ほぼ同義として使われますが、厳密にはニュアンスが異なります。売却は「金銭を対価として売る」行為に限定されますが、有償譲渡は金銭以外の経済的利益(他の財産との交換や債務の免除など)を対価とする取引も含みます。
Q3:事業承継で親族外の第三者に会社を引き継ぐ場合、どちらが有利ですか?
A3:オーナー経営者の手残り額を最大化し、許認可や従業員契約をスムーズに引き継ぐ観点からは「株式売却」が有利なケースが多いです。ただし、会社に不要な不動産や多額の負債が残っており、本業の事業基盤だけを引き継ぎたい場合は「事業譲渡」が選ばれます。
まとめ:目的と税務リスクを見極めた最適な手段の選択を
「譲渡」と「売却」は、単なる言葉の言い換えではありません。包括的な権利移転である譲渡の中に、金銭を対価とする有償の売却が位置づけられています。無償・有償の選択一つで、課される税金は譲渡所得税から贈与税へと変わり、税率や控除枠の適用ルールも一変します。
個人資産の整理であれ、企業の命運を分けるM&Aであれ、まずは取引の目的を明確にし、想定される税務コストと法的リスクを精査することが不可欠です。契約を結ぶ前に税理士や弁護士などの専門家へ相談し、自らにとって最も安全で実利の大きい選択肢を見極めてください。 (出典: 譲渡 と 売却 の 違い(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
