バイト代103万超えで親の税金激増?学生が知るべき扶養の罠と対策
大学生や専門学生がアルバイトに励むなかで、一度は耳にするのが「103万円の壁」という言葉です。シフトを少し増やしただけ、あるいは繁忙期に頑張って働いただけのつもりでも、年間の給与収入が103万円をわずか1円でも超えた瞬間、本人だけでなく親の給料明細にまで強烈な影響が及びます。「自分だけの問題だと思っていたら、親から急に怒られた」というトラブルは、毎年あとを絶ちません。
税制改正に関する議論がメディアを賑わせている2026年現在においても、学生を取り巻く税金と扶養の基本ルールにはシビアな現実が存在します。本人の所得税だけでなく、世帯全体の手取りを直撃する「扶養の罠」の正体と、知っておくべきリスク回避策をジャーナリスティックな視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生の年収が103万円を超えると本人の所得税が発生するだけでなく、親が受けている「特定扶養親族控除」が消滅し、親の税金が年間十数万円跳ね上がる。
- 要点2:「勤労学生控除を使えば130万円まで大丈夫」は大きな誤解であり、本人の税金が非課税になっても親の扶養控除からは問答無用で外れる。
- 要点3:バイトの掛け持ちや現金手渡しであっても、自治体への「給与支払報告書」を通じて親の勤務先に通知が届くため、税金面でのごまかしは100%通用しない。
【扶養の罠】学生が年収103万円を超えたらどうなる?親の税金が激増する仕組み
学生のアルバイト収入が103万円を超えた際に、もっとも深刻なダメージを受けるのは学生本人ではなく「扶養者である親」です。この現象を引き起こす原因が、税法上の親の扶養控除の喪失にあります。
19歳以上23歳未満の子どもを扶養している親には、通常の扶養控除(38万円)よりも控除額が手厚い特定扶養親族控除が適用されています。大学進学や一人暮らしなどで教育費の負担が重い世代を支えるため、所得税の計算で63万円、住民税の計算で45万円もの控除が認められているのです。
ところが、学生のバイト代が年間103万円を1円でも超えると、この控除の権利が完全に消失します。「親の税金いくら増えるのか」という疑問に対する答えは、親の年収によって異なりますが、世帯全体で年間約10万円〜17万円以上もの負担増となります。親の課税所得に応じた所得税率(10〜20%)と住民税率(一律10%)を掛け合わせると、次のような税額の跳ね上がりが発生します。
例えば、年収600万円前後の親(所得税率10%)の場合、所得税で6万3,000円、住民税で4万5,000円、合計10万8,000円の増税です。親の年収がさらに高く所得税率が20%の世帯であれば、合計増税額は17万1,000円に達します。子どもが103万円から1〜2万円オーバーして稼いだばかりに、親の手取りが10万円以上消し飛ぶという悲劇が現場では頻繁に起きています。
「勤労学生控除」の大きな誤解|本人の税金がゼロでも親の扶養から外れる?
学生の間で最も蔓延している危険な思い込みが、「勤労学生控除を使えば130万円まで稼いでも平気」という言説です。SNSやネット上の不正確な情報を鵜呑みにして大失敗するケースが目立ちます。
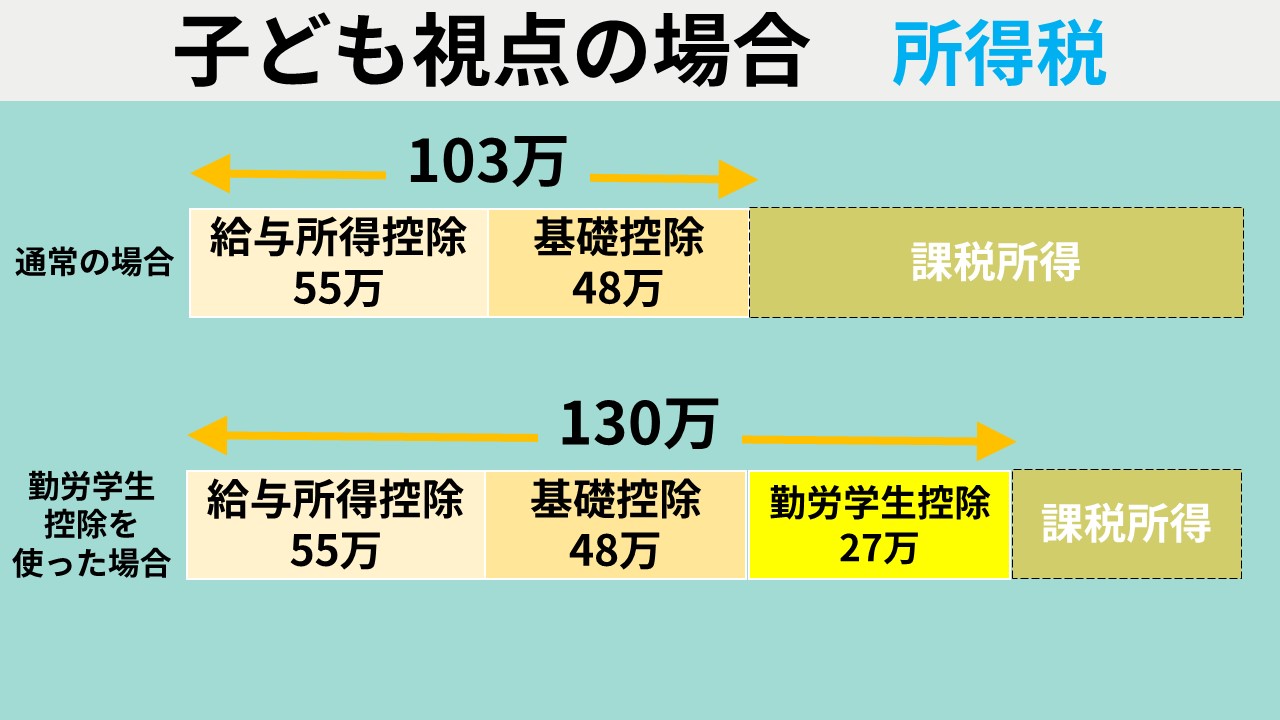
たしかに、所得税法に定められた勤労学生控除(控除額27万円)を申請すれば、基礎控除(48万円)と給与所得控除(55万円)を合わせて、年収130万円まで本人の所得税をゼロに抑えることが可能です。しかし、これはあくまで「学生本人の税金を免除する制度」にすぎません。
親が特定扶養控除を受けられる条件は、扶養される子どもの「年間合計所得金額が48万円以下(給与収入のみなら103万円以下)」と法律で厳格に定められています。勤労学生控除を使っても、親の扶養判定基準である103万円の枠が広がるわけではありません。本人は税金を1円も払わずに済んでホッとしていたとしても、親の会社側では扶養控除の除外処理が行われ、結果として親の手取りが容赦なく削られることになります。
所得税と住民税の違いに要注意|実は「100万円」から住民税が発生する落とし穴
税金を考えるうえで見落としがちなのが、所得税と住民税の違いです。一般的に「103万円の壁」と連呼されるため、103万円までは一切の税金がかからないと思われがちですが、実は自治体に納める住民税のボーダーラインはもっと低く設定されています。
住民税の均等割・所得割が課税される基準は自治体によって多少異なりますが、多くの都市部(東京23区や政令指定都市など)では年収100万円を超えると住民税が発生します。給与所得控除の55万円に、住民税の基礎控除基準である45万円を足した金額が100万円になるためです。
つまり、年間バイト代が102万円だった場合、国の所得税はかからず親の扶養からも外れませんが、翌年の初夏に学生本人の元へ数千円から1万円前後の住民税納付書が届くことになります。「103万円以下に抑えたはずなのに税金の通知が届いた」と焦る学生の多くは、この住民税の壁に抵触しています。
なぜ親にバレるのか?掛け持ちバイトや年末調整で発覚するルートを解剖
「複数のバイト先を掛け持ちして分散させればバレない」「現金手渡しの職場だから大丈夫」と考える学生がいますが、現在の税務システムにおいて脱法的な裏技は通用しません。学生バイト税金バレる理由は、行政側のシステマチックな情報連携にあります。
雇用主である事業所は、従業員に対して支払った給与の額を「給与支払報告書」として、従業員が住む市区町村の役所へ毎年1月に提出する義務を負っています。バイト先を2箇所、3箇所と掛け持ちしていようが、手渡し支給だろうが、事業主が適法に処理している限り、すべての給与データは学生の住民票がある自治体の税務課に集約されます。
自治体のシステムはマイナンバーや氏名・生年月日で名寄せを行い、学生バイト掛け持ち103万円を超えた事実を即座に検知します。合算年収が103万円を超えていることが判明すると、役所から親の勤務先へ「扶養親族の控除対象外に伴う住民税額の変更通知」が送付されます。会社の人事部から親に対して「お子様の年収が基準を超えているため、扶養から外す手続きと過年度分の追徴を行います」と告げられ、言い逃れのできない形で発覚するのです。
世帯手取りの逆転現象|特定扶養親族控除の消失と「130万円社会保険の壁」
年間103万円の境界線をめぐって生じる最大の問題は、働いた時間に対して世帯全体のお金が減る103万の壁手取り逆転現象です。
学生が103万円ギリギリまで働いた場合と、少し頑張って105万円稼いだ場合を比較してみましょう。学生本人が手にした追加収入はわずか2万円です。しかし、前述の通り特定扶養親族控除が消滅することにより、親の税金は年間約10万円以上増加します。世帯全体で見れば、差し引き8万円以上の大赤字となってしまいます。
さらに警戒すべきは、次のステージに控える130万円社会保険の壁です。年収が130万円以上(または月収10万8,334円以上)になると、親の会社の健康保険の被扶養者からも完全に外れます。学生自身が国民健康保険や国民年金に加入するか、あるいは勤務先の社会保険に入らざるを得ず、年間で約15万〜20万円規模の社会保険料負担が本人の肩に重くのしかかります。中途半端に110万〜140万円程度を稼ぐ働き方は、時間と体力を削った割に手取りが激減する極めて効率の悪いゾーンと言えます。
【2026年最新税制改正】103万円の壁はどう変わる?年末調整の書き方と今すぐできる対策
2024年末から国会で激論が交わされ、2026年最新税制改正の焦点となっている「103万円の壁」の引き上げ論議。基礎控除や給与所得控除の改定が進められていますが、自治体財源の調整や社会保険制度との兼ね合いから、段階的な見直しや激変緩和措置が講じられているのが実情です。制度移行期だからこそ、現行ルールの境界線を正確に意識したスケジュール管理が欠かせません。
学生が年間のバイト代をコントロールする上で目安となるのが、バイト代月8万8千円のラインです。年間103万円を12カ月で均等に割ると月額約8万5,833円となりますが、給与計算において月額8万8,000円(源泉徴収税額表の甲欄)を超えると、その月の給料から所得税があらかじめ天引きされ始めます。毎月のシフトを組む際は、月8万5,000円前後を目安に抑えておくのが安全圏です。
秋以降に行われる年末調整学生書き方についても注意を払う必要があります。勤務先から配布される「扶養控除等(異動)申告書」において、自分の年収見積額を適当に過少申告してはいけません。見込みが103万円を超える場合は、速やかに親へ相談し、親の勤務先の年末調整で特定扶養親族から外す手続きを取ってもらうのが、追徴課税のペナルティを防ぐ唯一の誠実な対応策です。
【103万超えたら 学生】に関するよくある質問(FAQ)
Q1:103万円を少しでも超えたら、親にはいつバレますか?
A1:翌年の5月から6月頃に発覚します。各バイト先から自治体へ給与支払報告書が提出され、税額が確定した後に自治体から親の勤務先へ「住民税決定通知書」が届くため、初夏のタイミングで確実に親の知るところとなります。
Q2:交通費(通勤手当)も103万円の計算に含まれますか?
A2:原則として含まれません。電車やバスなどの公共交通機関を利用した通常の通勤手当は、月15万円まで非課税所得として扱われます。ただし、給料明細で「基本給に交通費込み」とされている場合や、非課税限度額を超える車通勤手当などは課税対象に含まれる場合があるため、明細の内訳を確認してください。
Q3:日払いや単発バイトなら確定申告しなくても大丈夫ですか?
A3:申告が必要です。日払いや単発であっても雇用契約に基づく給与であれば会社から自治体へ支払報告が行われます。また、複数箇所の給与を合算して103万円を超えているにもかかわらず勤務先で年末調整を行っていない場合は、学生本人が翌年2月16日〜3月15日の間に確定申告を行う法律上の義務が生じます。
まとめ:知らなかったでは済まない「103万円ルール」の賢い付き合い方
学生バイトにおける「103万円」という数字は、単なる自分自身の税金の境目ではなく、家族全体の生活防衛ラインです。19歳から22歳という年齢設定に与えられた特定扶養親族控除の大きさゆえに、数万円のオーバーが親に十数万円の金銭的負担を強いる構造になっています。
バイトに打ち込むこと自体は素晴らしい経験ですが、年間の収入ペースを把握せずにシフトを詰め込むのはリスクでしかありません。どうしても103万円を超えて働きたい場合は、事前に親と率直に話し合い、親の増税分を自分が補填するのか、あるいは103万円未満にセーブするのかを合意しておくべきです。制度の仕組みを正しく理解し、賢く計画的な学生生活を送りましょう。 (出典: 103万超えたら 学生(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
