学資保険の返戻率で損しない鉄則!2026年最新比較と元本割れ対策
子どもの将来を見据え、教育資金の積立先として真っ先に名前が挙がる学資保険。しかし、「名前が知られているから」「勧められたから」と安易に契約を結ぶと、満期時に支払った保険料を下回る「元本割れ」に泣かされるケースが後を絶ちません。
新NISAの定着や国内金利の変動など、資産形成の選択肢が多様化した2026年において、学資保険の真価はどこにあるのでしょうか。今回は、損をしないための返戻率の仕組みから主要商品の最新比較シミュレーション、さらには投資商品との賢い使い分けまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の返戻率は「貯蓄重視型」で105〜109%前後が現在の相場水準であり、医療特約などを付加すると元本割れを起こしやすい。
- 要点2:ソニー生命、明治安田生命、フコク生命が返戻率上位を争っており、払込期間の短縮や全期前納の活用で利回りを最大化できる。
- 要点3:元本保証と「保険料払込免除」の安心感を持つ学資保険と、成長性を狙う新NISAを組み合わせたハイブリッド型の資金準備が最も堅実である。
【基本解説】学資保険の返戻率とは?正しい計算方法と100%割れの仕組み
学資保険を検討する上で最も重視される指標が「返戻率(へんれいりつ)」です。これは、支払った保険料の総額に対して、将来受け取れるお祝い金や満期保険金の総額がどれくらいの割合になるかを示す数値を指します。
計算式は非常にシンプルです。
【返戻率(%)= 受け取る保険金・祝金の総額 ÷ 支払う保険料の総額 × 100】
返戻率が100%を超えていれば支払った以上のお金が戻ってくる「プラス」の状態ですが、100%を下回ると実質的な損失である「元本割れ」を意味します。ここで注意したいのが、「元本割れを起こす最大の原因は過剰な保障にある」という点です。
学資保険には大きく分けて「貯蓄型」と「保障型」が存在します。子どもの入院・手術給付金や育英年金といった特約を手厚く付けると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、返戻率は90%台前半まで一気に落ち込みます。子どもの医療費は自治体の助成制度でカバーできるケースが多いため、教育資金の最大化を目的とするならば、余計な特約を省いた「純粋な貯蓄型」を選択するのが鉄則です。
【2026年最新】学資保険の返戻率ランキングと主要各社のシミュレーション比較
現在、高い返戻率を維持して人気を集めている主要3社の特徴と、実際のシミュレーション数値を確認してみましょう。(※契約者30歳男性、被保険者0歳、受取総額約300万円のモデルケース)
1. ソニー生命「学資保険(無配当)Ⅲ型」
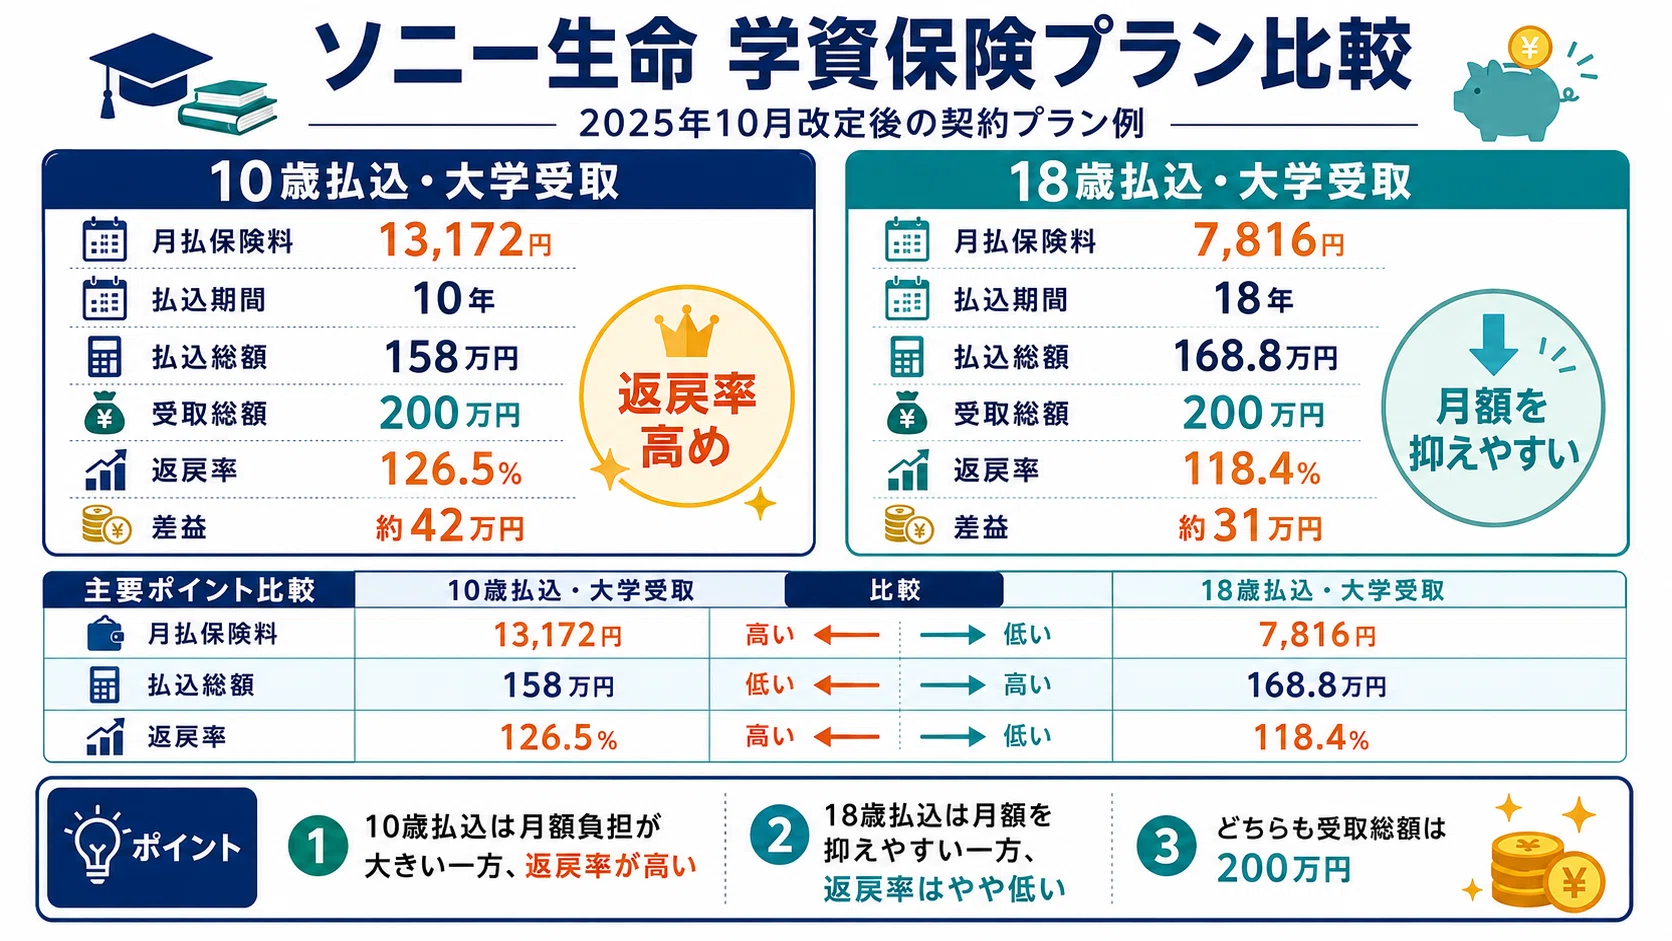
大学進学以降の4年間、毎年均等に学資金が支払われるタイプです。返戻率の高さとオーダーメイド設計の手厚さで業界トップクラスの支持を誇ります。10歳払済など払込期間を短く設定することで、返戻率106.0〜108.5%前後を狙うことが可能です。
2. 明治安田生命「つみたて学資」
大学入学時と毎年の教育費に手厚く備えられる商品です。受取総額を高く設定する大型受取や「全期前納(一括して保険会社に預け入れる方法)」を活用することで割引が利き、条件次第では返戻率107.0〜109.0%程度まで引き上げられます。
3. フコク生命「みらいのつばさ」
幼稚園・小学校・中学校などの入学ごとにお祝い金が出る「S(ステップ)型」と、大学進学時にまとまった資金を受け取る「J(ジャンプ)型」から選べます。兄弟姉妹がすでにフコク生命に加入している場合に適用される「兄弟割引」を使うと保険料が割り引かれ、返戻率が105.5〜107.5%前後までアップするのが独自の強みです。
知っておくべきデメリットの真相|元本割れを避けて最もお金を増やすポイント
学資保険は確実に資金を残せる頼もしい仕組みですが、契約前に把握しておくべきリスクとデメリットも存在します。
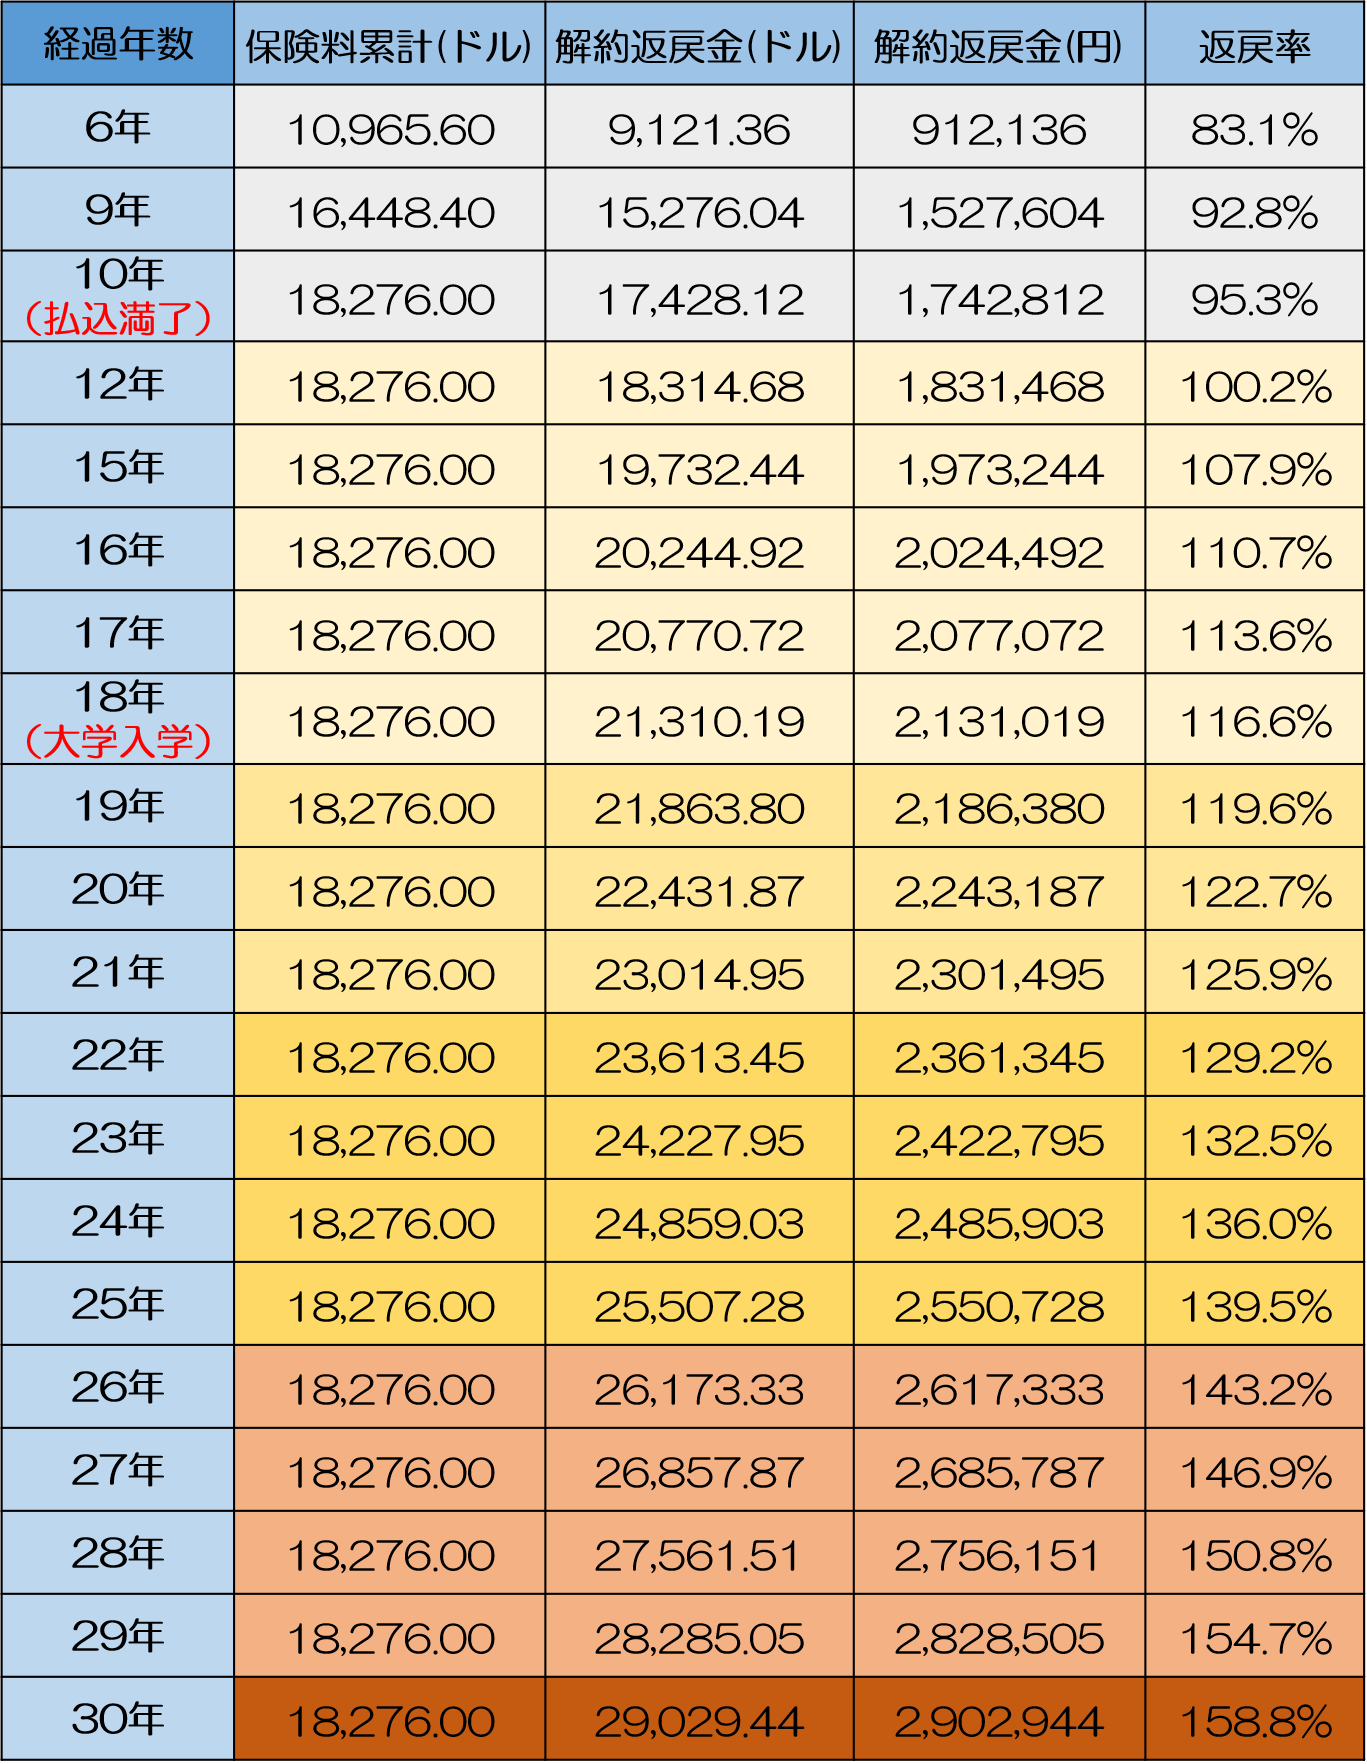
最大のリスクは「途中解約による大幅な元本割れ」です。契約から数年以内の早期に解約した場合、解約返戻金は支払った保険料を大きく下回り、場合によっては半額程度しか戻らないこともあります。生活防衛資金を削って無理な月額保険料を設定するのは絶対に避けなければなりません。
また、インフレ局面における「固定金利リスク」も挙げられます。契約時の予定利率が満期まで固定されるため、将来的に物価が急上昇した場合、実質的な資金価値が目減りする恐れがあります。
少しでも返戻率を高めて手元に残るお金を増やすためには、以下の3つのテクニックが有効です。
・払込期間を「短期払済(10歳・12歳など)」にする
月々の負担は増えますが、保険料の総支払額が減るため返戻率は2〜4%跳ね上がります。
・支払い方法を「年払い」または「全期前納」にする
月払いよりも年1回まとめて支払う年払い、あるいは余裕資金があるなら全期前納を利用することで割引率が上がります。
・子どもの年齢が0歳(または出生前)のうちに加入する
保険会社が資金を運用する期間が長くなるため、親や子どもの年齢が若いほど返戻率は高くなります。
学資保険と「新NISA」はどちらが正解?教育資金づくりの徹底比較
非課税投資枠が拡充された新NISAを活用し、インデックスファンド等で教育資金を準備する家庭が増加しています。「学資保険と新NISA、どちらを選ぶべきか」という疑問に対する答えは、それぞれの特性を理解した「役割分担」にあります。
新NISA(つみたて投資枠など)の魅力は、年利3〜5%前後の運用益が期待できる点です。18年間の長期運用を行えば、学資保険を大きく上回るリターンを得られる可能性を秘めています。一方で、大学入学という「絶対に動かせない支出のタイミング」で世界的な大暴落が起きた場合、資産が元本を割り込む市場リスクから逃れることはできません。
対する学資保険の最大の強みは、「受取額が確定している安心感」と「保険料払込免除特則」です。万が一、契約者である親が死亡または所定の高度障害状態になった場合、以降の保険料支払いは免除され、満期時には予定通りの満期保険金が全額給付されます。これは投資信託にはない生命保険ならではのセーフティネットです。
確実性を求める「ベースの学費(大学の入学金や初年度授業料など約200万〜300万円)」は学資保険で手堅くロックし、それ以上の余力や私立・理系進学などの上乗せ分を新NISAで運用する「併用スタイル」が、2026年における最もリスクヘッジされた教育資金戦略といえます。
受取時に慌てないための注意点|満期保険金にかかる税金と確定申告の境界線
満期を迎えてまとまった保険金を受け取る際、税金のルールを知らないと手取り額が減ってしまう恐れがあります。課税関係は「誰が保険料を支払い、誰が保険金を受け取るか」の名義によって大きく変わります。
契約者(夫)=受取人(夫)の場合:所得税(一時所得)
最も一般的なパターンです。一時所得には最高50万円の特別控除が認められています。
計算式:【(受取総額 - 払込保険料総額 - 50万円)× 1/2】が課税対象額です。
利益(受取総額と払込保険料の差額)が50万円以内に収まるケースが大半であるため、他の給与所得等と合算しても税金が発生しない、あるいは確定申告が不要になる場合が多くなります。
契約者(夫)≠受取人(妻または子ども)の場合:贈与税
注意が必要なのがこのケースです。保険料を負担していない人が満期金を受け取ると「贈与」とみなされ、年間110万円の基礎控除を超える部分に対して高い税率の贈与税が課されます。無駄な納税を避けるためにも、「契約者=受取人」を同一名義にしておくことが基本です。
【学資保険 返戻率】に関するよくある質問(FAQ)
Q1:学資保険の返戻率は何パーセント以上なら優良と言えますか?
A1:現在の市場環境において、月払いで105%以上、短期払込や全期前納を活用して107〜109%台に達していれば、貯蓄型学資保険として非常に優秀な水準です。100%を切るものは保障重視型ですので、目的に応じて見直す必要があります。
Q2:もし途中で保険料の支払いが厳しくなったらどうすればいいですか?
A2:すぐに解約してしまうと元本割れで大きな損害が出ます。まずは保険料の払込をストップし、その時点の解約返戻金をもとに保障額を減らして契約を継続する「払済保険(はらいずみほけん)」への変更や、契約者貸付制度の利用を保険会社に相談してください。
Q3:祖父母が孫のために契約することはできますか?
A3:可能です。ただし、契約者(祖父母)の加入時年齢制限があるほか、祖父母に万が一のことがあった際の払込免除特約の有無、満期金の受取人を誰にするかによる贈与税の発生リスクなどに注意して名義を設定する必要があります。
まとめ:2026年の教育資金戦略は「確実性」と「柔軟性」の見極めから
学資保険の返戻率は、単なるパーセンテージの大小だけでなく、支払い方法の工夫や保障内容の絞り込みによって数ポイント単位で改善できます。「確実に決まった時期に決まった額を用意する」という教育資金の基本原則において、保険料払込免除特約を備えた学資保険の安定感は今なお健在です。
損をしないための近道は、無駄な特約を排した純粋な貯蓄型を選び、払込期間を可能な限り短く設定すること。家計の余力を見極めながら、確定型の学資保険と成長志向の新NISAをバランスよく組み合わせ、後悔のない教育資金づくりを進めていきましょう。 (出典: 学資保険 返戻率(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
