ろうきん住宅ローンの変動金利推移と2026年利上げへの対抗策
日本銀行による金融政策の転換を受け、「金利のある世界」が本格化した2026年。住宅ローンの返済計画や新規借入を見直す動きが全国で加速しています。なかでもメガバンクやネット銀行と並び、堅実な選択肢として改めて注目を集めているのが、全国の労働金庫が提供する「ろうきん住宅ローン」です。
営利を目的としない福祉金融機関であるろうきんは、過去の超低金利期から現在の金利上昇局面において、どのような推移をたどってきたのでしょうか。本稿では、最新の金利データや将来の引き上げリスク、メガバンクとの徹底比較を通じて、賢く後悔のない住宅ローン選びのポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の政策修正に伴い基準金利は引き上げ傾向にあるが、手厚い引き下げプランにより実質適用金利は0.6%〜0.8%前後の競争力をキープ。
- 要点2:メガバンクに比べて「保証料実質無料」「繰上返済手数料0円」「充実した団信保障」などトータルコストを抑えやすい設計が強み。
- 要点3:会員区分(団体会員・生協会員・一般勤労者)による優遇幅の違いや、金利見直しルールを正しく把握した上での資金計画が必須。
【過去から2026年現在まで】ろうきん住宅ローン変動金利の推移と最新動向
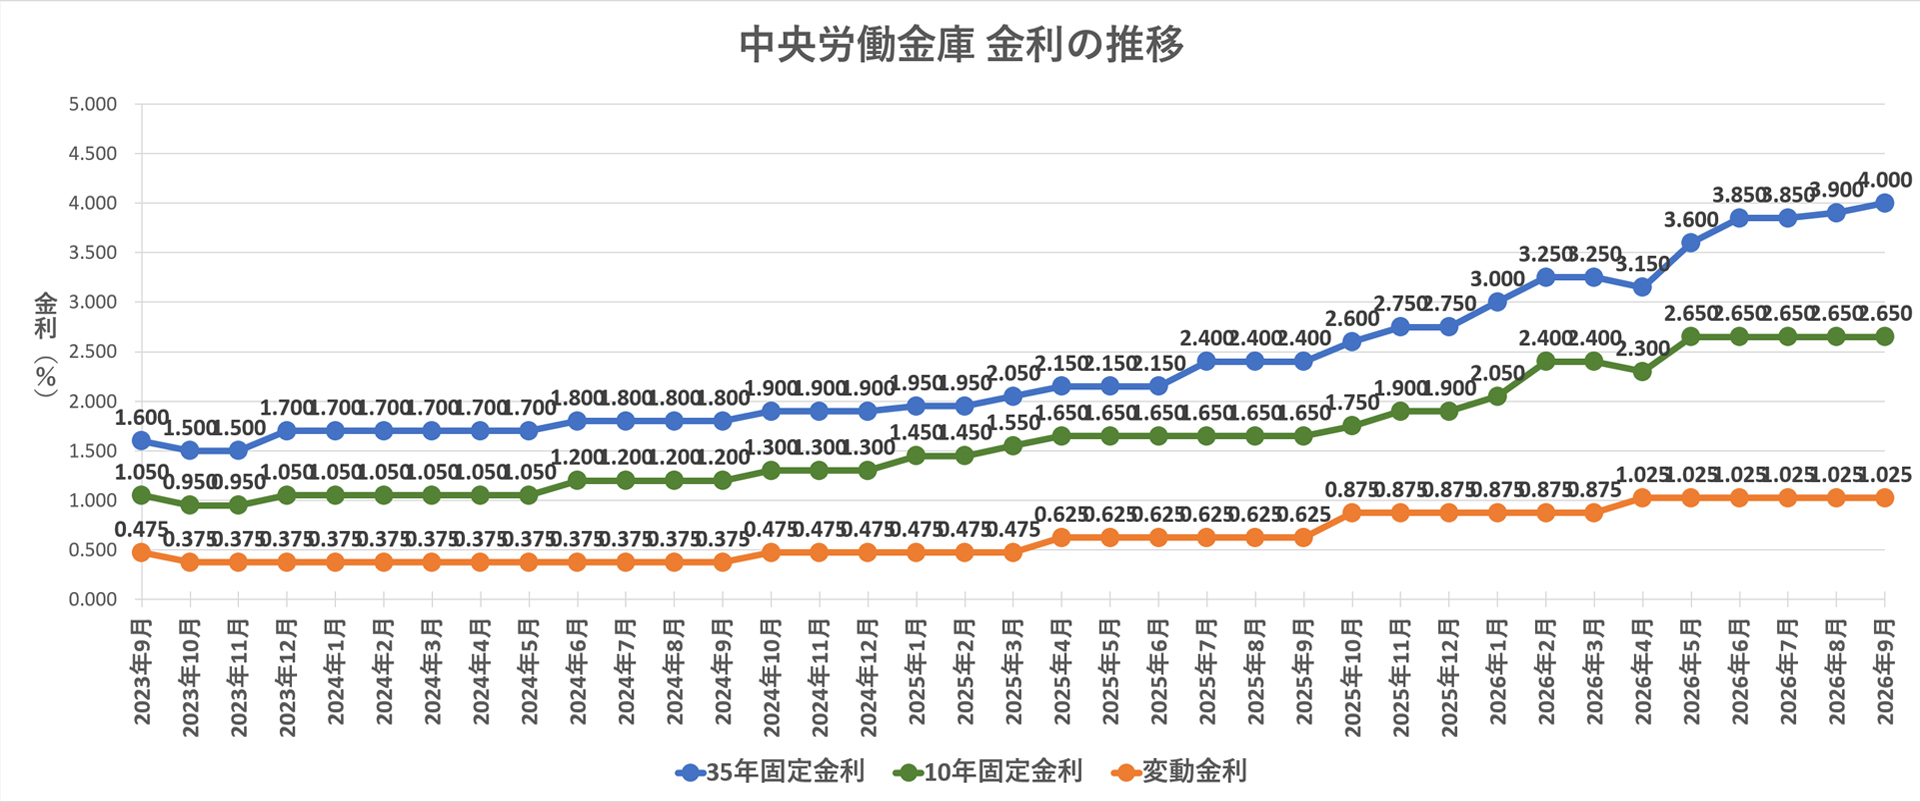
住宅ローンの借入先を検討する上で、まず把握しておきたいのが過去からの金利の足跡です。長年続いたマイナス金利政策下において、多くの金融機関が極限までの低金利競争を繰り広げてきました。ろうきんも例外ではなく、長らく実質金利0.5%〜0.6%前後の水準を提供し続けてきました。
金融政策の正常化が進む過程において、中央ろうきん住宅ローン金利や近畿ろうきん住宅ローン変動金利をはじめとする全国のろうきん各店舗でも、基準金利(店頭表示金利)の見直しが行われました。しかし、一般的な都市銀行が基準金利をそのまま引き上げるなかでも、ろうきんは独自の「引き下げ幅拡大施策」を導入。これにより、契約者が実際に支払う適用金利の上昇ペースを緩やかに抑える配慮が見られます。
これまでの変動金利過去推移グラフを振り返ると、急激な乱高下を避け、安定した金利水準を保ち続けてきた実績が確認できます。営利追求を第一としない組織構造だからこそ、急激な市場環境の変化においても、利用者の生活防衛を意識した金利設計が維持されている点が特徴です。
金利のある世界へ突入|2026年の変動金利見通しと利上げ影響のリアル
現在最も関心を集めているのが、今後の変動金利見通し2026です。追加利上げが取り沙汰されるなか、変動金利を選択する際のリスク管理は一段とシビアさを増しています。
仮に基準金利が0.25%〜0.5%程度引き上げられた場合、毎月の返済額にはどのような住宅ローン利上げ影響が出るのでしょうか。借入額4,000万円・返済期間35年の試算では、金利が0.5%上昇すると毎月の返済額は約9,500円〜10,000円増加し、35年間の総返済額では約400万円もの差が生じる計算になります。
ここで知っておくべき金融知識が、いわゆる変動金利5年ルール125パーセントルールです。これは「金利が上がっても5年間は毎月の返済額を据え置き、6年目以降の見直し時も従来の1.25倍までしか返済額を上げない」という安全弁の仕組みです。多くのメガバンクがこのルールを採用している一方、一部のろうきんやネット銀行ではこのルールを適用せず、金利変動をダイレクトに返済額へ反映させる商品設計(元利均等返済における取り扱いの違い)も存在します。
ルールがない場合は返済額が即時に増えるリスクがある反面、「未払利息」が発生しにくいという隠れたメリットもあります。自身の家計管理スタイルに合わせ、急な返済額増加に対応できる貯蓄体力を備えておく姿勢が求められます。
メガバンク住宅ローン金利比較で見えた「ろうきんが選ばれる理由」
表面的な金利の数字だけを比べると、ネット専業銀行が提示する「0.3%台〜0.4%台」の超低金利やメガバンクの主力商品に目が行きがちです。しかし、融資に伴う「諸費用を含めた総支払額」を精査すると、メガバンク住宅ローン金利比較においてろうきんが選ばれる明確な理由が浮き彫りになります。
| 比較項目 | 大手メガバンク / ネット銀行 | ろうきん(労働金庫) |
|---|---|---|
| 保証料 | 借入額の約2.06% または金利上乗せ | 原則無料(ろうきんが全額負担) |
| 繰上返済手数料 | 窓口は高額(ネットは0円が主流) | 窓口・ネット問わず何回でも0円 |
| 他行ATM利用手数料 | 所定の時間外・提携手数料が発生 | キャッシュバックによる実質0円運用 |
メガバンクやネット銀行では、融資実行時に借入金額×2.2%(借入4,000万円なら約88万円)の事務手数料や保証料が一括で差し引かれるのが通例です。一方、ろうきんでは保証料をろうきん側が負担する仕組みが整っており、初期費用を劇的に抑えられます。この初期費用の差を考慮すると、表面金利のわずかな差は簡単に逆転します。
さらに、給与振込や財形貯蓄、カードローン契約などの取引項目を満たすことで受けられるろうきん住宅ローン金利引き下げプランを活用すれば、メガバンクと遜色のない低水準な実質金利を享受できます。
ろうきんの強みと審査基準|団体会員・生協会員・一般勤労者の優遇条件
ろうきんの利用を検討する際、真っ先に確認すべきが「会員区分」です。ろうきんは出資形態によって利用者を3つのカテゴリーに分類しており、それぞれろうきん住宅ローン優遇金利条件が異なります。
- 団体会員の構成員:ろうきんに出資している労働組合や互助会に所属している方。最も手厚い金利優遇と審査サポートが受けられます。
- 生協会員の組合員および同一生計家族:ろうきんに出資している生協の組合員。団体会員に次ぐ優遇幅が適用されます。
- 一般勤労者:上記に該当しない個人。居住地または勤務地が営業エリア内であれば、ろうきん友の会への加入などで借入が可能です。
気になるろうきん住宅ローン審査基準ですが、民間銀行がスコアリング(年収や勤務先規模による機械的審査)を重視するのに対し、ろうきんは「勤労者の生活支援」という理念に基づき、個別の事情に寄り添った柔軟な審査を行う傾向があります。転職後間もないケースや、育児休業明けの申込であっても、前向きに相談に乗ってくれる点が高く評価されています。
また、万一の事態に備えるろうきん団信保障内容も大きなアドバンテージです。一般的な死亡・高度障害保障に加え、がん診断時に残高が半減またはゼロになる特約や、就業不能状態を幅広くカバーする保障プランを低コストで付帯できます。
住宅ローン借り換えのメリットと実際の評判・口コミを徹底解剖
新規購入だけでなく、既存の住宅ローンを見直すユーザーの間で住宅ローン借り換えろうきんメリットが再評価されています。固定金利が高止まりしていた時期に借り入れたローンをろうきんの変動金利に借り換えることで、毎月の返済負担を数万円単位で削減できた事例は珍しくありません。
さらにろうきんでは、住宅ローンの借り換えと同時に、マイカーローンや教育ローン、クレジットカードのリボ払いなどを一本化して低金利に組み直せる商品も展開しています。複数社のローン返済に追われている世帯にとって、家計を劇的に立て直す強力な手段となります。
インターネット上のろうきん住宅ローン評判口コミを調査すると、以下のようなリアルな声が多数寄せられています。
- 「メガバンクで保証料を上乗せされて金利が高くなったが、ろうきんは保証料込みで分かりやすく、結果的に一番安くなった」(30代・団体会員)
- 「窓口の担当者がとても親切で、ノルマに追われた営業感が一切なく、安心して返済計画を相談できた」(40代・一般勤労者)
- 「ネット銀行のように手続きが完全にオンラインで完結しない部分はあるが、対面でしっかり相談したい人には最適」(30代・生協会員)
【ろうきん 住宅ローン 変動金利 推移】に関するよくある質問(FAQ)
Q1:労働組合に入っていない一般の会社員や個人事業主でも、ろうきんで住宅ローンを借りられますか?
A1:問題なく借入可能です。「一般勤労者」の区分として利用でき、地域のろうきん友の会等に加入することで、組合員とほぼ同等の各種サービスや住宅ローン商品を利用できます。
Q2:ろうきんの変動金利は、今後メガバンクよりも早く上がってしまう心配はありませんか?
A2:ろうきんの金利見直しは短期プライムレートなどを基準に連動するため、民間銀行と概ね同調して動きます。営利目的ではないため、市場動向から乖離してろうきん単独で大幅な利上げに踏み切るリスクは極めて低いと考えられます。
Q3:メガバンクとろうきんで迷った場合、どちらを選ぶべきですか?
A3:頭金が少なく初期費用を抑えたい方、繰上返済をこまめに行いたい方、労働組合や生協に所属している方はろうきんが圧倒的におすすめです。一方、給与口座の集約やネット完結のスピード感を最優先する方はメガバンクやネット銀行が選択肢となります。
まとめ:2026年の金利上昇局面に勝つろうきん住宅ローンの賢い選び方
金利が上昇へと向かう2026年の住宅ローン市場において、表面金利の安さだけで借入先を決めるのは得策ではありません。保証料や各種手数料、団信保障の付帯費用を含めたトータルコストを見極める視点が欠かせません。
ろうきんの住宅ローンは、独自の金利引き下げ優遇や手厚い生活者サポート体制を備えており、変動金利の上昇リスクに備える上で非常に頼もしい選択肢です。ご自身の会員区分や優遇条件を最寄りの店舗で確認し、無理のない返済シミュレーションを立てることから始めてみてください。 (出典: ろうきん 住宅ローン 変動金利 推移(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
