30代の平均年収と中央値に衝撃格差!手取り・男女別のリアル最新版
「同年代の年収平均を見るたび、自分の給与とかけ離れていて落ち込む」「統計の数字は高すぎて実感と合わないのではないか」――働き盛りを迎えた30代の多くが、このような違和感を抱えています。結婚、子育て、住宅購入などライフイベントが激増する30代において、自らの現在地を知ることは将来設計の生命線です。
しかし、ニュースで目にする「平均年収」は、一部の高所得者が数値を跳ね上げているケースが多く、実態を表しているとは言えません。リアルな生活水準を映し出すのは「中央値」です。本記事では、国税庁や厚生労働省の最新データをもとに、30代の給与実態、手取り額、学歴・企業規模別の格差までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代全体の平均年収は約440万〜460万円台だが、実感に近い「中央値」は約380万〜400万円前後と約60万円の乖離がある。
- 要点2:額面と実際の手取りには大きな差があり、中央値水準(年収400万円)の年間手取り額は約310万〜320万円(月額約26万円)にとどまる。
- 要点3:男女間格差や企業規模(大企業と中小企業で100万円以上の開き)が広がりやすく、現状打破には市場価値を見据えたキャリア形成が不可欠である。
【2026年最新】30代の平均年収と中央値一覧|「平均値は高すぎて嘘」と言われる決定的理由
公的データで発表される給与統計を見て、「周りにそんなに貰っている人はいない」と感じる人が多い背景には、統計の仕組みがあります。国税庁が公表する民間給与実態統計調査最新データなどを紐解くと、30代の平均値と中央値の間には明確な溝が存在します。
| 区分 | 平均年収(額面) | 年収中央値(額面目安) | 推定年間手取り額 |
|---|---|---|---|
| 30代前半(30〜34歳) | 約425万円 | 約370万円 | 約290万〜300万円 |
| 30代後半(35〜39歳) | 約465万円 | 約420万円 | 約330万〜340万円 |
| 30代全体 | 約445万円 | 約395万円 | 約310万〜320万円 |
なぜここまで差が生じるのか。その理由は、平均値が「年収1,500万円以上の超高所得者」の数字に強く引っ張られるためです。例えば、9人が年収350万円で1人が年収2,000万円の場合、平均年収は515万円に跳ね上がります。一方で、全員を一列に並べてちょうど真ん中に位置する数値を抽出した中央値は350万円になります。「平均値が高すぎて参考にならない」という庶民感覚は、数学的にも極めて正しい指摘です。
30代前半・後半の年収分布図とリアルな「手取り額」の計算
給与明細で最も直視すべき数字は、額面ではなく銀行口座に振り込まれる「手取り」です。30代平均年収手取りの実情を把握するには、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料の控除(額面の約75〜80%)を計算に入れる必要があります。
30代前半平均年収の約425万円であれば、手取り換算で年間約330万円前後、ボーナスなし換算で月々約27万円です。一方、キャリアの中堅期に入る30代後半年収中央値(約420万円)の場合、手取りは年間約330万円、月額約27.5万円となります。住宅ローンや教育費の支払いが本格化する家庭にとって、決して余裕のある金額とは言えません。
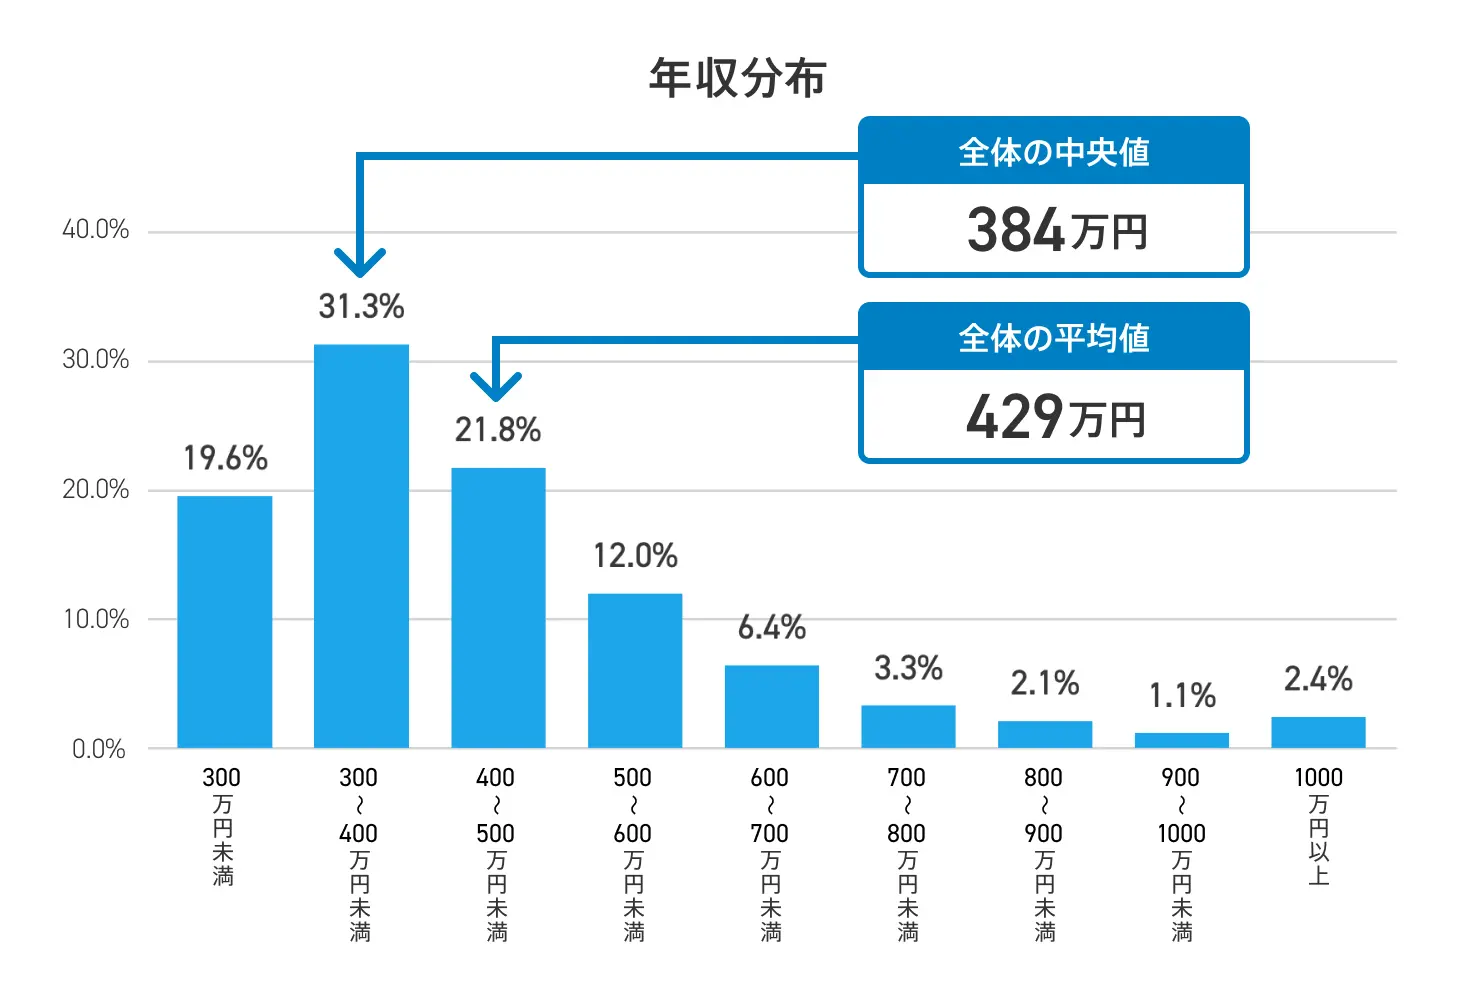
厚生労働省の賃金構造基本統計などを基にした30代年収分布図を可視化すると、以下のボリュームゾーンが浮かび上がります。
- 300万円未満:約22%(非正規雇用や時短勤務層を含む)
- 300万〜400万円未満:約28%(30代で最も集中するゾーン)
- 400万〜500万円未満:約21%(中央値を含む中核層)
- 500万〜600万円未満:約13%(役職付きや堅調な大企業社員)
- 600万〜700万円未満:約8%(専門職・大手総合職)
- 700万円以上:約8%(上位エリート層)
実に30代の過半数が「年収400万円未満」に位置しており、世間で語られる「30代なら500万円が普通」という言説は、実態から乖離した都市伝説に過ぎません。
男女別・未婚既婚別の格差検証|男性・女性の年収中央値と家庭環境のリアル
30代はライフステージの変化によって、男女間および世帯間での年収差が最も拡大しやすい時期です。
30代年収中央値男性は約450万円(30代前半:約410万円/後半:約480万円)であるのに対し、30代年収中央値女性は約320万円(30代前半:約320万円/後半:約310万円)と、約130万円以上の開きが見られます。女性の中央値が後半にかけて横ばいあるいは微減傾向にあるのは、出産・育児に伴うキャリアの中断、時短勤務への移行、非正規雇用への転換が影響しているためです。
さらに興味深いデータが、30代未婚既婚年収比較です。各種調査において、30代既婚男性の平均年収は未婚男性のそれを100万円以上上回る傾向が定着しています。これには2つの背景があります。
- 結婚の経済的ハードル:年収が一定水準(400万円以上)に達している男性ほど成婚率が高いという社会構造。
- 家族責任による昇進意欲:扶養家族を持つことで、企業内での安定志向や昇給・昇格へのコミットメントが高まる側面。
共働き世帯が主流となった現在では、夫婦合算の「世帯年収」で700万〜900万円を確保し、生活の安定を図る家庭がスタンダードとなっています。
学歴と企業規模が生む埋められない壁|大企業・中小企業の年収差と学歴別データ
個人の努力だけでは容易に埋められないのが、所属する組織の規模と学歴による構造的格差です。
30代年収学歴別格差を見ると、大卒・大学院卒と高卒の間で、30代後半には年間120万〜150万円以上の年収差がつきます。初任給の差は数十万円程度ですが、30代を迎えて役職手当や昇給テーブルのピッチが本格化することで、生涯賃金の差へと直結する開きが生まれます。
また、30代大企業中小企業年収差はさらに深刻です。
| 企業規模(従業員数) | 30代前半 平均年収 | 30代後半 平均年収 | 30代年収中央値(推定) |
|---|---|---|---|
| 大企業(1,000人以上) | 約490万円 | 約580万円 | 約520万円 |
| 中企業(100〜999人) | 約410万円 | 約460万円 | 約410万円 |
| 小企業(10〜99人) | 約360万円 | 約390万円 | 約350万円 |
大企業と小企業を比較すると、30代後半の時点で約190万円もの開きがあります。同じ業務時間、同じ熱量で働いていたとしても、「どの市場・どの規模の企業に身を置いているか」という構造的ポジショニングが、個人の年収を決定づける要因となっています。
30代のリアルな懐事情|平均貯金額と中央値の残酷なギャップ
年収と並んで関心が高いのが「貯蓄額」です。金融広報中央委員会(家計の金融行動に関する世論調査)のデータから、単身世帯および二人以上世帯の30代における資産状況を分析します。
ここでも「平均値」と「中央値」の乖離が極端に現れます。30代平均貯金額中央値の実態は以下の通りです。
- 30代単身世帯:平均貯蓄額 約490万円 / 貯蓄中央値 約100万円(金融資産非保有:約35%)
- 30代二人以上世帯:平均貯蓄額 約620万円 / 貯蓄中央値 約250万円(金融資産非保有:約22%)
平均値は一部の富裕層や実家依存層が数千万円単位で押し上げている一方、単身者の3人に1人は「貯蓄ゼロ」という極端な二極化が進んでいます。物価高や社会保険料の負担増が直撃し、日々の生活を維持するだけで貯蓄まで手が回らない世帯が少なくありません。
30代が年収アップを勝ち取るための選択肢と転職理由の実態
現在の会社で昇給を待つだけでは、年率数千円〜1万円程度の昇給にとどまるケースが大半です。30代で年収を100万〜200万円単位で大きく引き上げる手段として、転職市場を活用するビジネスパーソンが増加しています。
厚生労働省の転職者実態調査などを参照すると、30代年収アップ転職理由の上位には共通したパターンがあります。
- 業界・ビジネスモデルの転換:利益率の低い業界(飲食・サービス・旧来型小売など)から、高利益率・成長産業(IT・SaaS、コンサルティング、医療・製薬など)へのシフト。
- 企業規模のステップアップ:中小企業で身につけた即戦力の実務スキルを武器に、給与水準の高い中堅・大手企業へ移籍。
- 職種専門性の掛け合わせ:単一の営業スキルだけでなく、「営業×データ分析」「人事×労務IT」など希少性の高い掛け算スキルによる評価獲得。
30代は「ポテンシャル採用」が通用する最後の年代であり、同時に「実績に基づく即戦力採用」が最も高く評価される黄金期です。自らの年収が市場の中央値以下に留まっている場合、個人の能力不足ではなく、業界や評価制度の構造に問題がある可能性を疑う視点が欠かせません。
【平均年収 30代 中央値】に関するよくある質問(FAQ)
Q1:30代で年収500万円は上位何%くらいに入りますか?
A1:30代全体で見ると、年収500万円以上を稼ぐ層は上位約25〜30%程度です。男性単体に絞れば上位約35%前後、女性単体では上位約10〜12%の狭き門となります。決して「並の水準」ではなく、同年代の中では明確な勝ち組ゾーンに位置づけられます。
Q2:手取り額を増やすために30代が今すぐ実践できる対策はありますか?
A2:給与額面を即座に変えられない場合、税制優遇制度の活用が最優先です。「ふるさと納税」による住民税控除、「iDeCo(個人型確定拠出年金)」の掛け金全額所得控除、医療費控除などを徹底することで、年間数万円から十数万円単位の手取り改善が可能です。
Q3:30代未婚・独身者の生活費と貯蓄の適正バランスはどのくらいですか?
A3:手取り月収の「20%」を先取り貯蓄(または新NISA等への投資)に回し、「50%」を固定費(家賃・光熱費・通信費)、「30%」を変動費(食費・交際費・趣味)に配分するのが黄金比とされています。中央値である手取り月収26万円の場合、毎月約5万円の資産形成が健全な目安となります。
まとめ:数字の罠に惑わされず自らの市場価値を見極める時代へ
メディアで報じられる「30代の平均年収445万円」という数字は、実態よりも高く見せる錯覚を含んでいます。生活者の等身大の基準となるのは、中央値の「約395万円(手取り約310万〜320万円)」です。
自らの年収が中央値より低いからと悲観する必要も、平均値に届いていないからと焦る必要もありません。重要なのは、自身の年収が「業界構造」「企業規模」「保有スキル」のどこに起因して決まっているのかを冷静に把握することです。インフレと社会保障負担が増す時代を生き抜くために、まずは客観的な市場価値を測定し、次の一手を戦略的に選ぶ姿勢が求められています。 (出典: 平均年収 30代 中央値(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
